


 입력 2026-11-03 07:00:00


생보 106조→84조·손보 47조→40조…보험사 36곳 중 30곳 감소
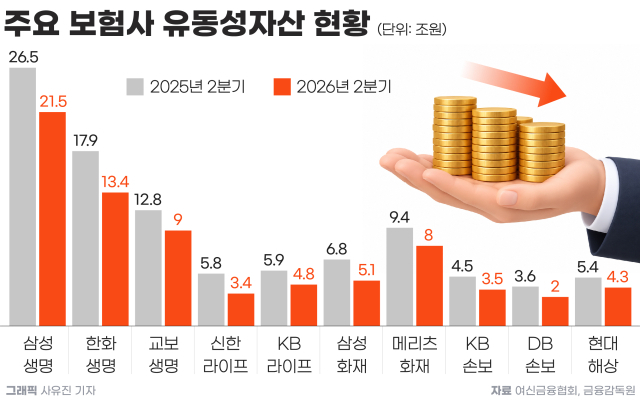
국내 생명·손해보험사들이 보유한 유동성자산이 지난 1년 동안 29조원 넘게 줄었다.
유동성자산은 보험금 지급 능력을 가늠하는 핵심 재료다. 현금과 예금, 잔존만기 3개월 이하의 단기 유가증권처럼 곧바로 현금화할 수 있는 자산이 여기에 해당한다. 보험사 유동성비율은 평균지급보험금 대비 이 유동성자산의 비중으로 측정된다.
3일 금융감독원 공시에 따르면 국내 생보사 22곳의 유동성자산은 올해 6월 말 기준 84조366억원이다. 이는 지난해 6월 말 기준 106조835억원보다 22조470억원(20.8%) 줄어든 액수다. 같은 기간 손보사 14곳의 유동성자산도 46조9545억원에서 39조8522억원으로 7조1023억원(15.1%) 감소했다.
생보사들과 손보사들의 수치를 합치면 153조원에서 123조9000억원으로 29조1000억원(19.0%) 쪼그라들었다. 생보사는 22곳 가운데 20곳, 손보사는 14곳 중 10곳의 유동성자산이 1년 전보다 감소했다.
생보사 중에서는 삼성생명의 감소액이 가장 컸다. 삼성생명의 유동성자산은 26조5537억원에서 21조5621억원으로 4조9917억원(18.8%) 줄었다. 이어 △한화생명 4조4360억원(17조9236억원→13조4876억원) △교보생명 3조7495억원(12조8341억원→9조846억원) △신한라이프 2조3479억원(5조8052억원→3조4573억원) △KB라이프 1조1235억원(5조9491억원→4조8256억원) 순으로 감소 폭이 컸다.
손보사 중에서는 삼성화재가 6조8324억원에서 5조1402억원으로 1조6921억원(24.8%) 줄어 감소액 1위에 올랐다. 이어 △메리츠화재 1조3316억원(9조4239억원→8조923억원) △현대해상 1조1216억원(5조4682억원→4조3466억원) △KB손보 1조7억원(4조5187억원→3조5181억원) △DB손보 7648억원(3조6519억원→2조8871억원) 순이었다. 반대로 코리안리(4077억원 증가)와 하나손보(1079억원), 카카오페이손보(494억원), NH농협손보(347억원)는 유동성자산을 늘렸다.
◇금리 급등에 단기자산 축소…“완충 장치 판단 필요”
업계는 올해 상반기 금리 급등을 주된 배경으로 꼽는다. 국고채 10년물 금리가 3년 만에 4%대를 넘어서면서, 보험사들이 수익률이 낮은 단기 유동성자산을 줄이고 고금리 장기채로 자금을 옮겼다는 설명이다. 여기에 금융당국이 지난 2024년 말 잔존만기 3개월 초과 무위험 채권의 유동성자산 인정비율을 30%로 축소한 조치가 이어지며 집계 자체가 보수적으로 바뀐 영향도 겹쳤다는 분석이다.
문제는 금리 급등기가 유동성 위험이 커지는 국면이기도 하다는 사실이다. 앞서 보험연구원은 지난 2022년 보험사들이 겪은 유동성 부족이 시장금리 급등에서 촉발됐다고 분석한 바 있다. 당시 은행 정기예금 금리와 장기 저축성보험 공시이율의 격차가 빠르게 좁혀지면서 해지가 몰렸고, 보험사들은 현금 확보에 쫓겼다. 금리가 다시 뛴 올해 상반기에 유동성자산이 29조원 줄었다는 점에서 당시와 비슷한 조건이 만들어지고 있는 셈이다.
자금 조달 통로가 좁다는 점도 부담이다. 보험연구원에 따르면 보험사들의 후순위채·신종자본증권 발행 규모는 지난해 기준 약 8조3250억원으로 역대 최고치를 기록했다. 전년 대비 2.8배, 2020년과 비교하면 8배 수준이다. 지급여력비율 관리를 위해 자본성증권에 의존하는 구조가 굳어지고 있다는 뜻이다.
실제 건전성 지표도 빡빡하다. 금융감독원에 따르면 올해 6월 말 경과조치 적용 후 생보사의 신지급여력(K-ICS, 킥스)비율은 215.2%로 전분기 216.0% 대비 0.8%포인트 하락했다. 이에 금감원은 최근 시장금리 상승 등 급변하는 대외환경에 대응해 보험사들이 충분한 지급여력을 확보할 수 있도록 감독역량을 집중하겠다고 밝히기도 했다.
업계 관계자는 “유동성자산이 줄어든 것 자체가 곧바로 지급여력 악화를 의미하진 않는다. 금리가 오른 국면에서 단기 자산을 장기 고금리 자산으로 교체하는 것은 합리적 선택”이라면서도 “다만 2022년처럼 해지가 한꺼번에 몰리는 상황이 오면 교체해 둔 자산을 손실을 감수하고 되팔아야 한다는 점에서, 완충 장치를 어느 수준까지 비워도 되는지에 대한 판단이 필요한 시점”이라고 말했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.