


 입력 2026-10-17 07:00:00


수익성 부담 속 카드사 할부금융 전략 엇갈려
KB국민 23.41% 증가…우리카드는 45.46%↓
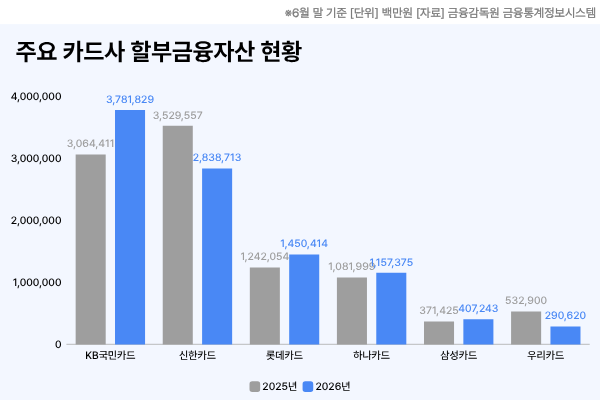
카드사들이 할부금융의 낮은 마진과 자금조달 부담 속에 서로 다른 행보를 보이고 있다. 특히 KB국민카드의 경우 전년 동기 대비 자산을 20% 이상 늘리며 할부금융자산에 강한 드라이브를 걸고 있는 것으로 나타났다.
15일 금융감독원 금융통계정보시스템에 따르면 올해 6월 말 전업 카드사 6곳(신한·삼성·KB국민·롯데·우리·하나카드)의 할부금융자산은 총 9조9262억원으로, 전년 동기(9조8223억원)보다 1.06% 증가한 것으로 나타났다. 다만 올해 3월 말 9조9509억원과 비교하면 0.25% 감소해 전체 규모는 10조원 안팎에 머물렀다.
자동차 할부금융은 차량을 담보로 확보할 수 있고, 매달 원리금이 유입된다는 점에서 상대적으로 안정적인 상품으로 평가된다. 다만 카드론 등과 비교해 마진이 낮아 조달비용 부담이 커지면 자산 확대에 따른 수익성을 따져야 한다. 자동차 구매 수요가 경기와 소비심리에 영향을 받는다는 점도 사업 확대의 변수로 작용한다는 것이 업계 중론이다.
이처럼 여전채 금리가 4.5% 수준을 웃돌고 있는 상황에서 카드사들은 크게 확대했던 할부금융자산을 조정하고 있다는 것으로 보인다. 실제로 지난 2023년 3분기까지만 해도 10조원을 넘어섰던 할부금융 관련 자산은 같은 해 4분기 이후 지속 9조원대 수준에서 머무르고 있는 실정이다.
카드업계의 한 관계자는 “자동차 할부금융은 담보를 확보할 수 있고 연체가 없다면 매달 상환금이 들어온다는 점에서 상대적으로 안정적인 상품”이라면서도 “다만 카드론 등에 비해 마진이 낮아 수익을 확보하려면 많은 취급 규모가 필요하다”고 말했다.
그러면서 “조달한 자금을 상품별로 배분하는 상황에서 마진이 낮은 자산을 크게 유지하는 것이 반드시 유리한 것은 아니다”라며 “사업 포트폴리오를 정비하면서 중고차와 렌터카 쪽을 중심으로 운영하고, 할부금융자산 규모를 조정하고 있는 것으로 보인다”고 덧붙였다.
이에 따라 카드사들은 할부금융 사업을 축소하는 추세다. 할부금융자산 규모가 가장 컸던 신한카드의 올해 6월 말 할부금융자산은 2조8387억원으로, 전년 동기 3조5296억원보다 19.57% 감소했다. 지난해 9월 말 3조3751억원, 12월 말 3조1382억원, 올해 3월 말 2조9351억원에 이어 매 분기 줄어든 것으로 나타났다.
우리카드 역시 자산을 축소했다. 올해 6월 말 할부금융자산은 2906억원으로 전년 동기 5329억원보다 2423억원(45.46%) 감소했다. 7개 카드사 가운데 감소율이 가장 높았으며, 올해 3월 말과 비교해도 12.00% 줄었다.
이처럼 할부금융의 수익성과 조달 부담을 고려해야 하는 여건에서도 KB국민카드는 자산 확대 흐름을 이어갔다. 올해 6월 말 할부금융자산은 3조7818억원으로 전년 동기 3조644억원보다 7174억원(23.41%) 증가했다. 조사 대상 카드사 가운데 증가액과 증가율 모두 가장 높았다.
KB국민카드의 할부금융자산은 지난해 6월 말 3조644억원에서 9월 말 3조2775억원, 12월 말 3조5187억원, 올해 3월 말 3조7056억원으로 꾸준히 늘었다. 올해 6월 말에도 직전 분기 대비 2.06% 증가했다.
신한카드와의 격차도 벌어졌다. 지난해 6월 말에는 신한카드의 할부금융자산이 KB국민카드보다 4651억원 많았지만, 같은 해 9월 말 KB국민카드가 앞섰다. 올해 6월 말에는 KB국민카드의 할부금융자산이 신한카드보다 9431억원 가량 더 많은 것으로 나타났다.
이에 대해 KB국민카드 관계자는 “KB국민카드는 시장 금리 상승 등 대외 환경을 고려해 건전성 관리와 취급액 확대간 균형성장 전략을 추진하고 있다”면서 “고객 만족 및 편의성 제고를 우선 순위에 두고 대고객 프로세스를 지속 개선하고 있으며, 시장변화에 즉각 대응하기 위한 지속적인 모니터링과 유기적인 프로모션을 추진 중”이라고 강조했다.
KB국민카드 외 롯데카드와 삼성카드, 하나카드도 자산을 늘렸다. 롯데카드의 올해 6월 말 할부금융자산은 1조4504억원으로 전년 동기 대비 16.78% 증가했다. 같은 기간 삼성카드는 4072억원으로 9.64%, 하나카드는 1조1574억원으로 6.97% 늘었다.
카드업계의 또 다른 관계자는 “자동차 구매는 경기와 소비심리의 영향을 많이 받기 때문에 수요가 뒷받침되지 않으면 시장 규모가 커지는 데도 한계가 있다”며 “회사마다 상황과 전략이 달라 할부금융자산을 늘리거나 줄이는 배경을 일률적으로 설명하기는 어렵다”고 설명했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.