


 입력 2026-11-20 07:00:00


미래에셋캐피탈 영업손실 5460억…업종 전체 감소액의 77%
카드사 8곳 중 6곳 영업익 뒷걸음…우리·현대카드만 증가
시장금리 상승, 신규 조달비용에 반영…대손비용 확대 우려
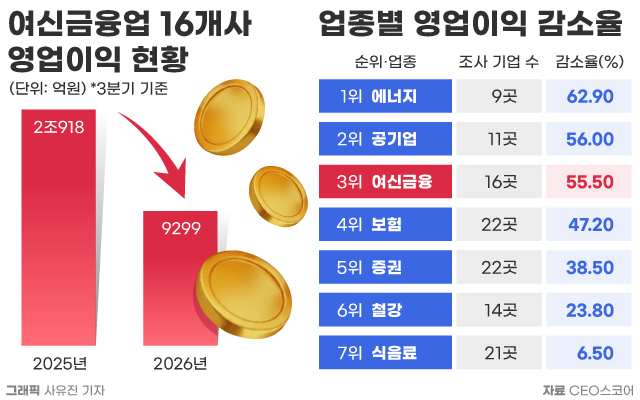
국내 500대 기업에 포함된 여신금융업종 16곳의 올해 3분기 영업이익이 전년 동기보다 55.5% 줄었다. 미래에셋캐피탈이 5460억원의 영업손실을 내며 적자로 돌아섰고, 카드사 8곳의 합산 영업이익도 12.5% 감소했다.
카드사들이 운용금리와 자산 포트폴리오를 조정해 조달비용 상승 충격을 일부 흡수한 데 비해, 캐피탈사는 조달 부담이 커지면서 전반적으로 수익성이 저하된 것으로 보인다.
20일 CEO스코어데일리와 기업데이터연구소 CEO스코어가 ‘2026년 지정 500대 기업’ 가운데 지난 16일까지 3분기 보고서를 제출한 324개 기업의 실적을 조사한 결과, 여신금융업종 16곳의 올해 3분기(7~9월) 연결 영업이익은 9299억원으로 집계됐다. 이는 지난해 3분기(2조918억원)보다 1조1619억원(55.5%) 줄어든 수준이다. 여신금융업종의 경우 조사 대상 19개 업종 가운데 에너지(-62.9%), 공기업(-56.0%)에 이어 영업이익 감소율이 세 번째로 높았다.
같은 기간 매출(영업수익)은 19조3650억원에서 22조2879억원으로 2조9229억원(15.1%) 늘었다. 당기순이익은 1조8291억원에서 7460억원으로 1조831억원(59.2%) 감소했다.
조사 대상 캐피탈사 6곳의 3분기 영업손익은 지난해 7628억원 흑자에서 올해 1855억원 적자로 돌아섰다. 특히 미래에셋캐피탈의 경우 영업손익이 3429억원 흑자에서 5460억원 적자로 전환했다.
미래에셋캐피탈의 1년간 영업이익 감소액은 8889억원으로, 여신금융업종 전체 감소액의 76.5%를 차지했다. 미래에셋캐피탈을 제외한 나머지 15곳의 영업이익도 1조7489억원에서 1조4759억원으로 15.6% 줄었다.
현대캐피탈의 영업이익은 1155억원으로 26.3% 줄었다. 같은 기간 △우리금융캐피탈 510억원(17.5% 감소) △하나캐피탈 561억원(12.4% 감소) △BNK캐피탈 512억원(0.9% 감소) 등도 뒤를 이었다.
이에 반해 KB캐피탈은 868억원으로 1.5% 늘어 조사 대상 캐피탈사 가운데 유일하게 영업이익이 증가했다.
아울러 카드사 8곳의 3분기 합산 영업이익은 8652억원에서 7571억원으로 12.5% 감소했다. 먼저 삼성카드의 영업이익은 1871억원으로, 카드사 가운데 가장 규모가 컸지만 전년 동기와 비교해서는 12.4% 줄어든 것으로 나타났다. 뒤이어 신한카드의 영업이익은 1296억원으로 27.2% 감소해 카드사 중 감소액(484억원)이 가장 컸다.
롯데카드는 846억원에서 444억원으로 47.5% 줄어 감소율이 가장 높았다. 이밖에 △KB국민카드 1273억원(전년 대비 6.5% 감소) △하나카드 663억원(3.7% 감소) △BC카드 308억원(6.7% 감소) 등도 1년새 영업이익이 감소했다.
이에 반해 우리카드의 영업이익은 368억원에서 546억원으로 48.2% 늘어 카드사 가운데 가장 높은 증가율을 기록했다. 현대카드도 1142억원에서 1170억원으로 2.5% 증가했다.
카드사 8곳의 합산 순이익은 6828억원에서 7377억원으로 8.0% 늘었다. 신한카드의 순이익이 1341억원에서 2318억원으로 72.8% 증가하며 합산 실적을 끌어올렸다. 신한카드를 제외한 7곳의 순이익은 5487억원에서 5059억원으로 7.8% 감소했다.
다만 신한카드의 순이익 증가에는 서울 을지로 사옥 매각에 따른 일회성 이익이 반영됐다. 신한카드가 3분기에 인식한 사옥 매각이익은 세전 1656억원으로, 분기 전체 세전이익(3018억원)의 54.9%를 차지했다. 사옥 매각이익을 제외한 세전이익은 1362억원으로 전년 동기보다 23.1% 감소했다.
채영서 한국신용평가 수석연구원은 “카드사는 운용금리 조정, 비용관리, 자산 포트폴리오 조정 등으로 조달비용 증가의 영향을 상당 부분 흡수하면서 수익성을 방어한 반면, 캐피탈사는 조달비용 부담 확대로 전반적인 수익성 저하가 나타났다”고 설명했다.
그러면서 “은행, 증권 등 타 금융업권과 달리 여전사는 금리상승에 대응할 수 있는 사업 및 재무적 완충력이 제한적”이라며 “영업자금의 상당 부분을 회사채와 금융기관 차입 등 외부조달에 의존하고 있어 금리상승 시 조달비용 부담이 확대될 수 있다”고 덧붙였다.
채 연구원은 “최근 시장금리 상승은 신규 조달을 중심으로 조달비용에 점진적으로 반영되고 있으며, 기존 부실의 정리가 마무리되지 않은 상황에서 높은 금리로 인한 차주의 상환부담이 다시 확대될 경우 자산건전성 저하 및 대손부담 확대 가능성도 상존한다”고 내다봤다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.