

ATM 줄이고 점포 닫고…4대금융, 비용효율화 총력, KB금융 36.4%로 최저

 입력 2026-11-18 07:00:00


영업익 대비 판관비 비중, 평균 38.7%…전년比 3.2%p↓
벌어들이는 수익 늘리고 비용 줄여…주주환원 재원 확보
비대면 거래 활성화로 수요 감소…서비스 공백 방어도 전력
챗GPT 활용 그래픽.
4대 금융(KB·신한·우리·하나)이 분기마다 실적 발표 때마다 역대 최대 실적을 경신하고 있다. 수익 기반을 지속적으로 확대해 온 데다 상대적으로 중요도가 낮은 부문을 중심으로 비용을 절감하려는 노력도 실적 개선에 힘을 보탰다. 이에 따라 영업이익경비율(CIR)도 하락세를 보이고 있다. CIR은 총영업이익 대비 판매관리비 비중을 나타내는 지표로, 일반적으로 수치가 낮을수록 영업 효율성이 높은 것으로 평가된다.
금융지주들은 CIR 개선을 위해 핵심 계열사인 은행의 비용 관리에 총력을 기울이고 있다.
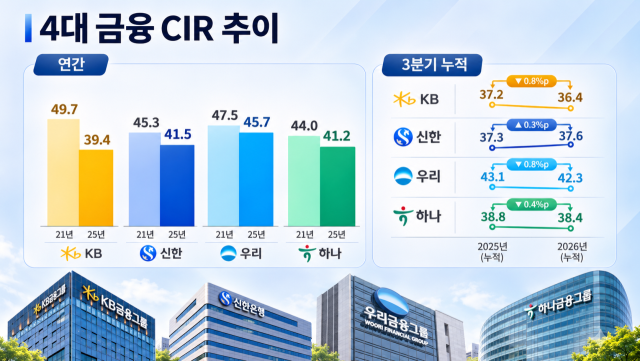
18일 금융권에 따르면 4대 금융의 올 3분기 누적 CIR 평균은 단순 계산 시 38.7%로 전년 동기 대비 3.2%포인트 하락했다. 가장 낮은 수치를 보인 기업은 KB금융으로 같은 기간 0.8%포인트 하락한 36.4%를 기록했다. 이외 우리(43.1%→42.3%), 하나(38.8%→38.4%) 등도 전년 동기 대비 줄었다. 신한금융의 경우엔 올 3분기 누적 37.6%로 0.3%포인트 늘긴 했으나, 지난 5년간 하락세를 그렸다.
신한금융의 연간 CIR은 지난 2021년 45,3%였으나 지난해 41.5%로 축소됐다. 우리(44.0%→41.2%), 하나(47.5%→45.7%) 등도 같은 기간 줄었다. KB금융은 4개사 가운데 가장 높은 감소 폭을 보였다. 지난 2021년 49.7%에서 지난해 39.4%로 두 자릿수 감소됐다. 이 회사는 지난 2021년만 하더라도 4개사 가운데 가장 높은 CIR을 보였으나 5년 새 가장 낮은 수치를 기록했다.
4대 금융은 이자이익과 비이자이익의 총합인 총영업이익을 늘리고 판매관리비를 줄이는 데 여념이 없다. 이렇게 되면 결국 4대 금융의 순이익이 증가하고, 이는 결국 주주환원에 쓰이는 재원으로 사용될 수 있는 이유에서다. 4대 금융의 주주환원율은 50%를 넘어서며 앞으로 더 큰 폭으로 확대하는 계획을 가지고 있다.
이를 위해 계열사 가운데 가장 핵심인 은행 비용 절감에 나서고 있다. 금융감독원에 따르면 4대 은행의 올 9월 말 자동화기기(CD·ATM·공과금기기 등)는 총 1만6634대로 2024년 말(1만7902대)보다 7.1% 감소했다. 감소 폭은 순서대로 신한(4991대→4414대), 우리(4222대→3808대), KB국민(5169대→4915대), 하나(3520대→3497대)로 집계됐다.
뿐만 아니라 은행 점포 수 또한 감소하고 있다. 은행연합회에 따르면 9월 말 기준 4대 은행의 영업점은 2665개로, 집계가 시작된 지난 2023년 6월 말(2818개) 대비 5.4% 하락했다. 임직원 수 또한 장기적으로 감소세를 이어오기도 했다. 지난 2018년 말 6만1642명이었던 4대 은행 임직원 수는 올 3월 말 5만4393명으로 11.8% 줄었다.
은행의 주요 업무가 비대면으로 전환되면서 은행 점포가 줄면서 해당 업무를 담당하는 인력 수요가 감소한 데다 AI 상용화 등 디지털 전환이 가속화하면서 인력 효율화가 진행된 영향으로 풀이된다. 또 비대면 금융 거래가 잦아지면서 현금 사용 비중이 줄어들면서 ATM 이용 수요가 줄은 영향도 있다.
한 업계 관계자는 “고객 전반의 수요에 맞춰가면서도 디지털 취약계층 등을 위해선 출장소 등을 적극 운영하고 있다”며 “서비스에 공백이 생기지 않도록 유념하고 있다”고 말했다.
[CEO스코어데일리 / 이수영 기자 / swim@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.