


 입력 2026-11-20 15:00:00


16개 손보사 근로자재해보험료 수입 447억→396억…11.5% 감소
빅5 일제히 뒷걸음…흥국·라이나 등 중소형사 일부만 늘어
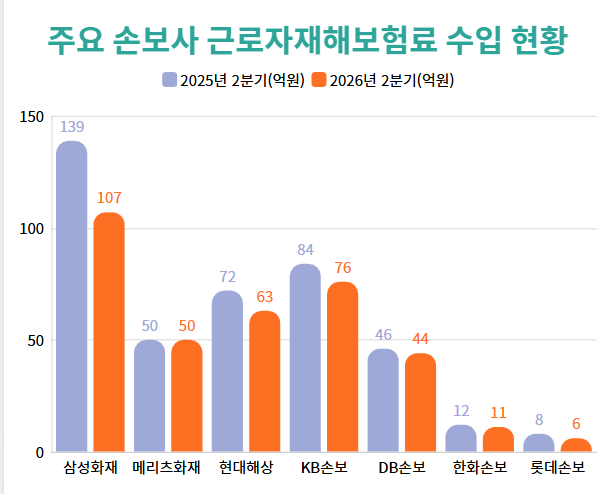
주요 손보사 근로자재해보험료 수입 현황. <그래프=CEO스코어데일리>
최근 산업현장에서 중대재해가 끊이지 않으면서 산업재해 예방과 사후 보상에 대한 관심이 이어지고 있다. 하지만 산업재해보상보험(이하 산재보험)의 빈틈을 메우는 근로자재해보상보험(이하 근재보험) 시장은 오히려 위축된 것으로 나타났다.
20일 손해보험협회 공시에 따르면 국내에서 영업 중인 16개 손보사들이 올해 상반기까지 거둔 근재보험료 수입은 395억6400만원이다. 이는 지난해 상반기 447억300만원보다 51억3900만원(11.5%) 줄어든 액수다.
상위 5개 손보사(삼성·메리츠화재·DB·KB손보·현대해상, 이하 빅 5)의 근재보험료 수입은 392억9700만원에서 341억9300만원으로 51억400만원(13.0%) 감소했다. 전체 시장의 86.4%를 차지하는 이들 5곳이 모두 뒷걸음질하면서 전체 감소분 대부분이 빅 5에서 나왔다.
감소액 기준으로는 삼성화재가 가장 컸다. 삼성화재의 근재보험료 수입은 지난해 상반기 139억100만원에서 올해 상반기 107억6500만원으로 31억3600만원(22.6%) 줄었다. 업계 1위 자리는 지켰지만 점유율은 31.1%에서 27.2%로 3.9%포인트 낮아졌다.
이어 △현대해상 9억400만원(72억1100만원→63억700만원) △KB손보 7억6700만원(84억3200만원→76억6500만원) △DB손보 2억5700만원(46억6500만원→44억800만원) △롯데손보 2억400만원(8억5000만원→6억4600만원) △한화손보 1억6000만원(12억6700만원→11억700만원) 순으로 감소 폭이 컸다. 메리츠화재는 50억8800만원에서 50억4800만원으로 4000만원(0.8%) 줄어드는 데 그쳤다.
반면 중소형사 일부는 수입을 늘렸다. 흥국화재는 9억3800만원에서 10억4500만원으로 1억700만원(11.4%) 늘며 증가액이 가장 컸다. 이어 △라이나손보 7800만원(17억7500만원→18억5300만원) △NH농협손보 7400만원(1억8400만원→2억5800만원) △AIG손보 6900만원(3억9200만원→4억6100만원) 순으로 증가했다.
◇ 산재보험 ‘초과 손해’ 메우는 근재보험…가입률은 5%대 ‘저조’
산재보험은 사용자가 근로기준법에 따라 보상해야 할 근로자의 업무상 재해 손해를 국가가 보험자 입장에서 근로자에게 직접 보상하는 제도다. 다만 보상 수준이 실제 손해액에 미치지 못하는 경우가 많고, 정신적 손해에 대한 위자료는 지급하지 않는다.
근재보험은 이처럼 산재보험 보상을 넘어서는 손해를 보상하는 민영보험이다. 한국손해사정연구원에 따르면 근재보험은 산재보험에서 담보하지 않는 ‘재해보상책임’과 재해보상을 초과하는 사용자의 민법상 손해배상책임인 ‘사용자배상책임(EL)’을 담보한다. 사업장에 따라 국내근재보험, 해외근재보험, 선원근재보험으로 나뉘고, 별도 약관으로 직업훈련생보험도 있다.
국내 사업장은 산재보험 의무가입 대상이어서 통상 재해보상책임 특약을 뺀 사용자배상책임 특약만 가입한다. 사용자배상책임은 근로자와 사용자의 과실을 상계한 뒤 보상하며, 사업장이 근재보험에 가입돼 있다면 산재근로자는 보험사에 직접 보상을 청구할 수 있다. 사용자 입장에서는 합의나 소송을 거쳐 직접 배상해야 할 위험을 보험으로 넘길 수 있다.
이처럼 근로자와 사용자 모두에게 필요한 안전장치지만, 시장이 좀처럼 커지지 못하는 구조적 이유로는 낮은 가입률이 꼽힌다. 근재보험은 의무가 아닌 임의보험이기 때문이다. 보험연구원에 따르면 2015년 기준 산재보험에 가입한 사용자 가운데 근재보험에 가입한 비율은 5.5%(약 13만곳)에 그쳤다. 근재보험 가입률은 2010년 7.4%에서 꾸준히 낮아지는 추세를 보였고 2015년 근재보험 전체 보험료는 818억원, 사용자당 보험료는 약 61만원 수준이었다.
업종별 편차도 컸다. 건설업(31.6%)과 전기·가스·수도(21.9%)의 가입률이 높은 반면 사망만인율이 비교적 높은 운수·창고·통신(0.6%)이나 제조업(1.2%)은 2%에도 못 미친다. 재해 위험이 큰 업종일수록 오히려 보장 공백이 큰 것이다.
보험연구원은 이후 2022년 리포트에서 같은 해 1월 중대재해처벌법이 시행되면서 중소기업의 근로자 재해 보상 부담이 커졌다고 짚었다. 그러면서 중소기업의 경우 가입 절차가 복잡하고 보험의 중요성에 대한 인식이 부족해 근재보험에 가입하지 않는 경향이 있다며, 디지털화를 통해 가입 절차를 간소화하면 가입률을 높일 수 있다고 제언하기도 했다.
이에 업계에서는 가입률을 높이는 것만큼 보상 과정의 신뢰를 쌓는 것이 중요하다고 본다. 업계 관계자는 “산재보험 보상을 초과하는 손해를 사용자가 직접 배상하는 구조에서는 기업이 파산하거나 배상 여력이 부족하면 산재근로자가 제대로 보상받기 어렵다”며 “근재보험 활용을 늘려야 근로자가 사용자와 금전 다툼을 하지 않고도 보상받을 수 있다”고 말했다.
이어 “근재보험 보상을 받으려면 근로자가 사용자의 과실을 입증해야 하는데 이게 쉽지 않고, 과실비율 결정도 사실상 보험사가 쥐고 있다”며 “손해사정의 공정성과 전문성, 위자료 등 보상의 적정성이 먼저 확보돼야 시장도 커질 것”이라고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.