

‘갤Z8 흥행’ 삼성전자, 3분기 스마트폰 1위 수성…애플 추격에 연간 선두 경쟁 격화

 입력 2026-10-14 07:00:00


삼성전자, 점유율 23%로 ‘선두’…‘갤Z8 폴드’ 출하량 견인
글로벌 스마트폰 출하량 20% 급감 불구 삼성 갤럭시 선방
4분기 아이폰18 신제품 효과 변수…연간 1위 향방 주목
삼성전자가 폴더블폰 신제품 흥행에 힘입어 올해 3분기 글로벌 스마트폰 시장에서 출하량 1위를 지켰지만, 메모리 공급난과 가격 상승에 따른 시장 침체로 출하량 감소를 피하지 못했다. 여기에 애플이 하반기 아이폰 신제품을 앞세워 삼성전자를 바짝 추격하면서, 연간 출하량 1위 자리를 둘러싼 경쟁이 한층 치열해질 전망이다.
13일 시장조사업체 카운터포인트리서치에 따르면, 올 3분기 글로벌 스마트폰 출하량은 전년 동기 대비 20% 감소했다. 3분기 기준으로는 2012년 이후 14년 만에 가장 낮은 수준이다.
글로벌 스마트폰 시장이 급격히 위축된 배경에는 메모리 공급 부족과 스마트폰 가격 급등이 자리하고 있다. 인공지능(AI) 데이터센터를 중심으로 메모리 수요가 집중되면서 D램과 낸드플래시 가격이 가파르게 상승했고, 스마트폰 제조사들의 부품 조달 비용과 공급 부담도 확대됐다.
제조사들이 늘어난 원가 부담을 제품 가격에 반영하면서 소비자들의 구매 부담도 커졌다. 카운터포인트리서치에 따르면 올해 들어 글로벌 스마트폰 판매 가격은 20% 상승했다. 이에 따라 소비자들이 스마트폰 교체 주기를 늘리거나 중고·리퍼비시 제품으로 눈을 돌리면서 시장 수요가 위축되는 모습이다.
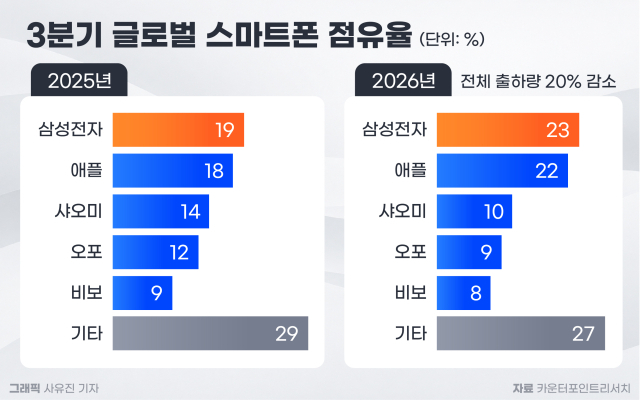
시장이 침체된 가운데 삼성전자는 주요 제조사 중 가장 높은 점유율을 기록하며 1위를 기록했다. 삼성전자의 3분기 글로벌 스마트폰 시장 점유율은 23%로 전년 동기 대비 4%p 상승했다. 이는 상위 5개 제조사 가운데 가장 큰 상승 폭이다. 출하량은 전년 동기 대비 3% 감소했지만, 전체 시장 감소 폭인 20%에 비해선 선방하면서 시장 내 입지를 확대했다.

삼성전자 갤럭시Z 폴드8, 갤럭시Z 폴드8 울트라, 갤럭시Z 플립8. <사진=삼성전자>
삼성전자의 선전에는 지난 8월 출시된 폴더블폰 신제품 ‘갤럭시Z8’ 시리즈의 흥행이 영향을 미친 것으로 분석된다. 갤럭시Z8 시리즈는 국내 사전 판매에서 역대 갤럭시 스마트폰 최다 기록인 144만대를 달성했다. 전작인 ‘갤럭시Z7’ 시리즈(104만대)보다 약 38.5% 증가한 수준이다. 특히 와이드형 갤럭시Z 폴드8이 전체 사전 판매량의 약 70%를 차지하며 흥행을 주도했다.
부품 수급 경쟁력도 삼성전자의 점유율 확대를 뒷받침했다. 메모리 공급난으로 일부 중국 제조사들이 중저가 스마트폰 출하량을 줄인 반면, 삼성전자는 상대적으로 안정적인 부품 수급을 바탕으로 신흥 시장에서 ‘갤럭시A’ 시리즈의 공급을 유지했다는 분석이다.
카운터포인트리서치는 “삼성전자는 경쟁사보다 안정적인 제품 공급 역량과 갤럭시Z 폴드8을 중심으로 한 폴더블폰 신제품의 초기 흥행에 힘입어 선두를 차지했다”고 설명했다.
삼성전자를 이어 애플이 3분기 글로벌 스마트폰 시장에서 22%의 점유율을 기록하며 추격 속도를 올렸다. 애플의 3분기 점유율이 20%를 넘어선 것은 이번이 처음이다.
애플 역시 전년 동기 대비 출하량이 감소했지만, ‘아이폰18 프로’ 시리즈가 중국과 등 주요 시장에서 전작 대비 많은 초기 판매량을 기록하며 점유율을 끌어올렸다. 지난해 출시된 ‘아이폰17’ 시리즈의 판매 호조도 출하량을 일부 견인했다.
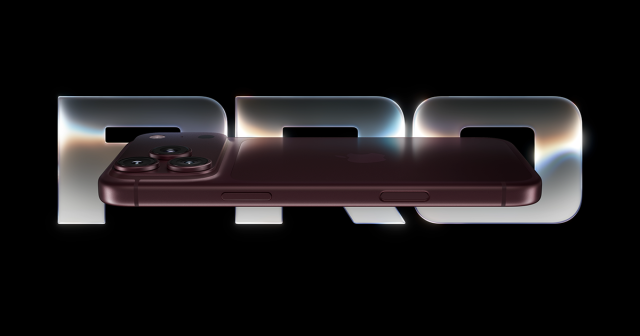
애플 아이폰18 프로. <사진=애플>
하반기 삼성전자와 애플의 신제품 경쟁이 본격화하면서 연간 스마트폰 출하량 1위 자리를 둘러싼 주도권 다툼도 한층 치열해질 전망이다. 앞서 애플은 지난해 글로벌 스마트폰 시장에서 점유율 20%를 기록하며 삼성전자(19%)를 제치고 14년 만에 연간 출하량 1위에 오른 바 있다.
삼성전자는 올해 상반기 글로벌 스마트폰 시장에서 점유율 21.8%를 기록하며 애플(20.9%)을 앞선 데 이어 3분기에도 선두를 유지했다. 다만 애플이 신제품 출시 효과가 본격적으로 반영되는 4분기에 강세를 보여온 만큼, 연말 판매 실적이 연간 순위를 가를 주요 변수가 될 전망이다. 애플은 지난 9월 아이폰18 프로 시리즈 출시에 이어 이달 23일 첫 폴더블폰 ‘아이폰 듀오’ 출시를 앞두고 있다.
메모리 가격 상승에 따른 부담으로 중저가 제품 비중이 높은 중국 제조사들의 출하량이 크게 감소하고 있는 점도 시장 경쟁 구도에 영향을 미치고 있다. 올 3분기 샤오미의 글로벌 스마트폰 출하량은 전년 동기 대비 30% 이상 감소했으며, 점유율은 10%로 떨어졌다. 오포와 비보 역시 출하량이 각각 20% 이상 줄면서 점유율이 9%, 8%에 그쳤다.
이들 업체들은 메모리 가격 상승에 대응해 중저가 제품 가격을 인상하거나 수익성이 낮은 제품 비중을 줄이고 있다. 반면 삼성전자와 애플은 상대적으로 안정적인 공급망과 프리미엄 제품 경쟁력을 바탕으로 시장 위축에 대응하고 있어 상위 업체로 점유율이 집중될 가능성이 제기된다.
카운터포인트리서치는 “부품 가격 상승과 수요 둔화로 스마트폰 제조사들은 출하량 확대보다 수익성 확보에 더욱 집중하고 있다”며 “특히 가격에 민감한 중저가 시장은 스마트폰 가격 상승과 부품 공급 부족으로 더 큰 압박을 받을 것으로 보이며, 시장 상황이 개선되기 전까지 전체 스마트폰 출하량의 의미 있는 회복은 어려울 것으로 보인다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.