


 입력 2026-10-29 16:34:56


생산 차질 여파에도 원가 최적화
고부가가치 차종 확대로 선방
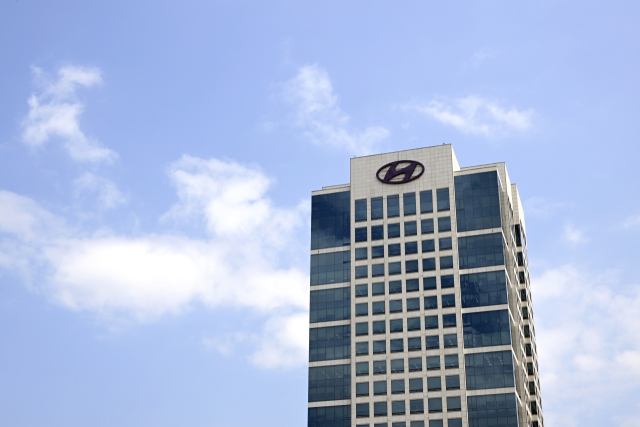
현대차 양재 본사 전경.<사진=현대자동차>
현대자동차가 국내외 생산 차질 여파에도 불구하고 고부가가치 차종 판매 확대와 고환율 효과에 힘입어 3분기 영업이익을 늘리는 데 성공했다.
현대차는 2026년 3분기 연결 기준 매출액 45조1102억원, 영업이익 2조6772억원을 기록하며 전년 동기 대비 영업이익이 5.5% 증가했다고 29일 밝혔다.
3분기 매출액은 생산 차질에 따른 판매 물량 감소 등의 영향으로 전년 동기 대비 3.4% 감소했다. 그러나 우호적인 환율 효과와 원가 최적화 등 컨틴전시 플랜 가동, 하이브리드차 판매 확대에 따른 믹스 개선이 실적을 이끌었다. 영업이익률은 전년 동기 대비 0.5%포인트 상승한 5.9%를 나타내며 견조한 수익 창출력을 입증했다.
글로벌 시장 도매 판매는 추석 연휴로 인한 영업일수 감소와 파업 여파 등으로 전년 동기 대비 11.3% 감소한 92만710대를 기록했다. 국내 시장에서는 파업에 따른 생산 차질로 전년 동기 대비 27.2% 감소한 13만1468대가 판매됐다. 해외 시장 역시 글로벌 산업 수요 위축과 수출 차질 등 경영환경 악화로 인해 8.0% 줄어든 78만9242대에 그쳤다.
글로벌 전동화 차량 판매는 전기차 물량 감소 영향으로 전년 동기 대비 2.7% 감소한 24만5540대를 기록했다. 반면 하이브리드차 판매는 전년 동기 대비 약 6000대 증가한 16만7414대로 집계되며 전체 수익성을 방어했다. 전체 글로벌 판매에서 전동화 차량과 하이브리드차가 차지하는 비중은 각각 26.7%, 18.2%로 지속적인 상승세를 이어갔다.
현대차는 글로벌 거시경제 불확실성과 대미 관세 영향 등 어려운 경영환경이 이어질 것으로 전망했다. 다만 9월부터 국내 공장 생산이 정상화된 만큼 4분기에는 디 올 뉴 아반떼와 디 올 뉴 투싼 등 주요 신차 판매를 본격화해 판매 물량을 신속히 회복할 방침이다. 아울러 전사적인 비용 절감과 원가 구조 개선 활동을 병행해 수익성 방어에 역량을 집중한다.
한편 현대차는 대내외 경영환경 변화를 반영해 2026년 연간 도매 판매 목표를 기존 415만8300대에서 400만대로 조정하고, 연간 영업이익률 목표도 기존 6.3~7.3%에서 5.5~6.5%로 수정했다. 자동차 부문 투자계획은 투자 우선순위를 재점검해 기존 17조8000억원에서 16조원으로 효율화했다. 주주환원 정책의 일환으로 보통주 및 우선주에 대해 주당 2500원의 3분기 배당도 결정했다.
현대차 관계자는 “3분기에는 영업일수 감소와 국내 공장 생산 차질 등으로 판매 물량이 감소했으나 환율 효과와 하이브리드 판매 확대 등으로 수익성을 방어했다”며 “4분기에는 생산 정상화와 주요 신차 판매 본격화를 바탕으로 판매 물량을 회복하고 전사적인 원가 절감 활동을 지속해 수익성을 제고해 나갈 것”이라고 말했다.
[CEO스코어데일리 / 김병훈 기자 / andrew45@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.