


 입력 2026-11-03 12:00:00


7개 카드사 가맹점수수료 비중 7년 새 5.32%포인트 하락
카드 승인액 증가세도 둔화…금융사업 등 수익원 다변화 속도
카드 승인금액 증가세가 둔화되면서 카드사들의 본업 경쟁력에 대한 우려가 커지고 있다. 가맹점수수료율 인하 등으로 카드사 전체 수익에서 가맹점수수료가 차지하는 비중이 장기적으로 축소된 가운데, 최근 카드 이용액 증가세까지 주춤하면서 수익원 다변화의 중요성이 더욱 커지는 모습이다.
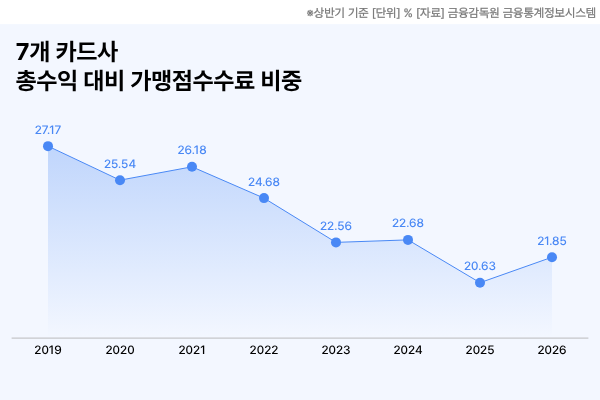
3일 금융감독원 금융통계정보시스템의 자료를 종합한 결과, 7개 전업 카드사(신한·삼성·현대·KB국민·롯데·우리·하나카드)의 올해 상반기 가맹점수수료 수익은 총 2조8263억원으로 집계됐다. 같은 기간 전체 수익 12조9377억원의 21.8%에 해당하는 규모다.
카드사 전체 수익에서 가맹점수수료가 차지하는 비중은 장기적으로 하락하는 추세다. 2019년 상반기 27.2%였던 총수익 대비 가맹점수수료 수익 비중은 △2020년 25.5% △2021년 26.2% △2022년 24.7% △2023년 22.6% △2024년 22.7% △2025년 20.6%로 낮아졌다. 올해 상반기(21.8%)에는 전년 동기 대비 1.2%p(포인트) 반등했지만, 2019년과 비교하면 5.3%포인트 낮아진 수준이다.
카드사별 가맹점수수료 수익 의존도에는 차이가 있었다. 올해 상반기 전체 수익 대비 가맹점수수료 수익 비중은 하나카드가 34.9%로 가장 높았으며, 뒤를 이어 △KB국민카드 30.7% △현대카드 26.5% △삼성카드 23.5% △우리카드 16.5% △신한카드 13.7% △롯데카드 8.3% 순으로 나타났다.
이러한 가운데 최근 카드 승인금액 증가세까지 둔화되면서 신용판매 부문의 성장 부담도 커지고 있다. 실제로 여신금융협회 여신금융연구소가 지난달 30일 발표한 ‘2026년 3분기 카드승인실적 분석’에 따르면 올해 3분기 전체 카드 승인금액은 338조9000억원으로 전년 동기 대비 3.4% 증가했다. 직전 분기 증가율인 7.6%와 비교하면 4.2%포인트 하락한 수준이다.
전체 카드 승인금액 증가율은 지난해 3분기 6.7%에서 4분기 4.9%로 둔화한 뒤 올해 1분기 7.2%, 2분기 7.6%로 확대됐으나 3분기 들어 다시 3%대로 떨어졌다. 승인건수 증가율 역시 올해 2분기 6.0%에서 3분기 1.3%로 크게 낮아졌다.
이와 같은 둔화세에는 개인카드와 법인카드가 모두 영향을 미친 것으로 나타났다. 올해 3분기 개인카드 승인금액은 275조5000억원으로 전년 동기 대비 3.7% 증가했지만, 증가율은 직전 분기(7.4%)의 절반 수준으로 낮아졌다. 법인카드 승인금액은 63조6000억원으로 2.3% 증가하는 데 그쳐 직전 분기 증가율(8.7%)보다 6.4%포인트 하락했다.
여신금융연구소는 지난해 3분기 소비쿠폰 지급에 따른 기저효과와 공휴일 증가에 따른 영업일 감소, 물가·금리 부담, 자동차 등 일부 내구재 판매 부진 등이 카드 승인금액 증가세 둔화에 영향을 미친 것으로 분석했다.
카드업계는 가맹점수수료율 인하에 따른 수익성 제약이 이어지는 가운데 카드 이용액 증가세까지 둔화하면서 본업에서의 수익 확대에 부담을 안게 됐다. 이에 카드사들은 카드론 등 금융사업뿐 아니라 데이터·플랫폼·해외사업 등으로 사업 영역을 넓히며 수익원 다변화에 나서고 있다는 설명이다.
카드업계의 한 관계자는 “가맹점수수료의 경우 정책적으로 수수료율이 결정되는 부분이 큰 만큼 카드사가 자체적으로 수익성을 높일 수 있는 여지가 제한적”이라며 “결제시장 경쟁까지 심화되고 있어 카드사 입장에서는 금융사업이나 신사업 등 새로운 수익원을 확보하는 것이 더욱 중요해지고 있다”고 말했다.
또 다른 관계자는 “가맹점 수수료율 인하는 카드사의 수익 감소에 직접적인 영향을 미치고 있으며, 카드사는 자산 확대 또한 규제를 받고 있어 신판 위주의 본업 성장은 제한된 상황”이라고 밝혔다.
그러면서 “카드사들은 수수료율이 높은 업종과의 제휴 확대 등 비용 효율성을 극대화하고자 한다”면서 “중장기적으로 회원 기반의 플랫폼·중개 비즈니스, 데이터 사업 등을 통해 수익 기반을 공고화하는 등 신용판매 부문의 부진을 타개하기 위해 노력하고 있다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.