


 입력 2026-11-15 07:00:00


22개사 보장성 신계약액 6.5% 감소…NH농협생명, 2.3조 후퇴 ‘최대’
“계약당 수익성 끌어올리지 못하면 건수와 금액이 함께 줄어드는 흐름”
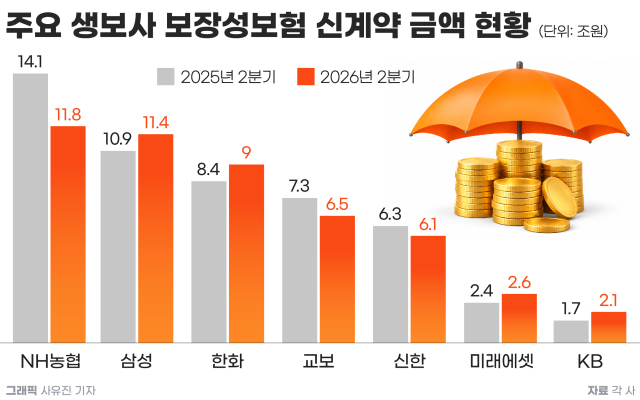
국내 생명보험사들이 판매하는 보장성보험 신계약이 올해 상반기 건수와 금액 모두 뒷걸음쳤다. 지난해까지만 해도 신계약 건수는 늘고 신계약 금액은 줄어드는 이른바 ‘기현상’이 이어졌지만 올해 들어서는 건수마저 감소세로 돌아선 것이다.
보장성보험은 새 보험회계 기준인 IFRS17 도입 이후 생보사들이 핵심 수익성 지표인 보험계약서비스마진(CSM)을 확보하기 위해 판매에 집중해 온 상품군이다. 보장성보험 시장에서 신계약 건수와 금액이 동시에 줄었다는 것은 그동안 생보사들이 추진해 온 외형 확대 전략이 한계에 부딪혔다는 신호로 해석된다.
15일 생명보험협회 공시에 따르면 국내 22개 생보사의 개인보험 내 보장성보험 신계약 건수는 올해 2분기 누계 기준 537만6144건이다. 이는 지난해 2분기 누계 기준 580만128건보다 42만3984건(7.31%) 줄어든 수치다. 같은 기간 신계약 금액(가입금액 기준)도 74조3906억원에서 69조5085억원으로 4조8821억원(6.56%) 감소했다.
22곳 가운데 신계약 건수가 늘어난 곳은 9곳, 줄어든 곳은 12곳이었다. 신계약 금액은 10곳이 늘고 11곳이 줄었다. 건수와 금액이 나란히 감소한 곳은 NH농협생명, 신한라이프, AIA생명, KDB생명, iM라이프, 처브라이프, BNP파리바카디프생명 등 7곳에 달했다.
◇ 삼성·한화는 건수 급감에도 금액 방어…교보는 반대 흐름
상위 3개 사(삼성·한화·교보생명)의 실적 흐름은 엇갈렸다. 삼성생명의 보장성보험 신계약 건수는 94만9771건에서 75만3964건으로 19만5807건(20.62%) 줄었지만 신계약 금액은 10조9811억원에서 11조2784억원으로 2973억원(2.71%) 늘었다. 한화생명도 신계약 건수가 74만692건에서 55만6711건으로 18만3981건(24.84%) 급감한 반면 신계약 금액은 8조4173억원에서 9조518억원으로 6344억원(7.54%) 증가했다.
반대로 교보생명은 신계약 건수가 32만8170건에서 34만1053건으로 1만2883건(3.93%) 늘었지만 신계약 금액은 7조3549억원에서 6조5520억원으로 8029억원(10.92%) 줄었다.
신계약 금액 감소 폭이 가장 큰 곳은 NH농협생명이었다. 14조1775억원에서 11조8406억원으로 2조3369억원(16.48%) 줄었다. 이어 라이나생명이 4조7492억원에서 3조1460억원으로 1조6032억원(33.76%), AIA생명이 6조7596억원에서 5조2880억원으로 1조4716억원(21.77%) 감소했다. DB생명은 2조176억원에서 7232억원으로 1조2944억원(64.15%) 줄어 감소율이 가장 컸다.
반면 ABL생명은 신계약 금액이 8416억원에서 1조7892억원으로 9476억원(112.60%) 늘며 두 배 이상 증가했다. 신계약 건수도 10만6377건에서 16만9231건으로 59.09% 늘었다. KB라이프는 신계약 건수가 4만4574건에서 13만3449건으로 199.39% 급증했고, 신계약 금액도 3964억원(22.08%) 증가했다. 이외에도 △미래에셋생명(건수 57.79%) △흥국생명(25.87%) △메트라이프(29.93%) 등이 신계약 건수를 늘렸다.
◇ 업계 단가는 제자리…대형사는 ‘적게 크게’, 중소형사는 ‘많이 작게’
주목할 대목은 건당 평균 가입금액이다. 지난해 2분기 누계 1283만원에서 올해 1293만원으로 0.8% 오르는 데 그쳐 사실상 제자리걸음을 했다. 가입 문턱을 낮춘 소액·핀셋형 상품으로 계약 건수를 늘려 온 ‘박리다매’ 구조는 유지되고 있지만 이를 뒷받침하던 판매 물량 자체가 줄어든 셈이다.
다만 업계 평균이 제자리걸음을 한 것은 정반대 방향의 두 흐름이 서로 상쇄된 결과였다. 계약 한 건당 보장 규모를 오히려 키운 곳은 △하나생명 1105만→2267만원(105.1%) △동양생명 755만→1233만원(63.4%) △iM라이프 3256만→5051만원(55.1%) △한화생명 1136만→1626만원(43.1%) △ABL생명 791만→1057만원(33.6%) △삼성생명 1156만→1496만원(29.4%) 등이었다.
반대로 단가가 크게 하락한 곳도 적지 않았다. △DB생명 2913만→992만원(-65.9%) △KB라이프 4028만→1642만원(-59.2%) △교보라이프플래닛생명 1807만→819만원(-54.7%) △라이나생명 1188만→733만원(-38.3%) △처브라이프 4786만→3044만원(-36.4%) △미래에셋생명 1920만→1312만원(-31.6%) 순으로 낙폭이 컸다. 교보생명(2241만→1921만원)과 NH농협생명(1334만→1166만원)도 각각 14.3%, 12.6% 줄었다.
건수 지표와 함께 보면 구도가 더욱 분명해진다. 삼성생명과 한화생명은 신계약 건수를 20% 넘게 줄이면서 건당 가입금액을 30~40% 끌어올려 전체 신계약 금액을 지켰다. 반면 KB라이프는 신계약 건수를 199.39% 늘리는 대신 건당 가입 금액을 59.2% 낮췄다. 대형사는 ‘적게 팔고 크게 받는’ 방향으로, 일부 중소형사는 ‘많이 팔고 작게 받는’ 방향으로 전략이 갈린 것이다.
이처럼 보장성보험의 판매 물량과 단가가 동시에 힘을 잃은 배경에는 수익성 악화가 있는 것으로 풀이된다. 보험연구원에 따르면 2024년 생보사 신계약 CSM 배수는 9.7배로 전년 대비 36% 하락했다. 같은 규모의 신계약을 체결하더라도 장래에 인식할 수 있는 이익이 3분의 1 이상 줄었다는 의미다. 여기에 사업비는 22조9000억원으로 24% 늘었다. 판매 비용은 증가하는 반면 계약당 확보할 수 있는 마진은 줄어들면서 물량 확대가 오히려 수익성 악화로 이어질 수 있는 상황에 놓인 것이다.
자본 여력도 발목을 잡는다. 생보사 신지급여력(K-ICS·킥스)비율은 2024년 기준 183%로 1년 새 26%포인트 떨어졌다. 신계약을 늘리면 초기 자본 부담이 커지는 만큼, 외형 확대보다 선별 판매에 무게를 둘 수밖에 없는 환경이다. 삼성생명과 한화생명이 신계약 건수를 20% 넘게 줄이면서도 금액을 지킨 것은 이런 전략 전환을 보여주는 대목이다.
판매 채널 여건도 달라졌다. 생보사 신규 판매의 39%가 법인보험대리점(GA) 채널을 통해 이뤄지면서 GA가 최대 판매 채널로 올라섰지만 부당 승환 단속과 판매 수수료 규제가 강화되면서 물량 위주의 영업에도 제동이 걸렸다. 신규 판매 중 보장성보험 비중이 60%에 이를 만큼 시장이 이미 포화 상태라는 점도 신규 계약 확보를 어렵게 하는 요인이다.
보험연구원은 “보장성보험으로의 집중은 장기적으로 산업의 노후 소득 보장 기능 약화로 이어질 우려가 있다”고 지적하기도 했다. 보험연구원이 지난해 발표한 ‘2026년 보험산업 전망’에서 나온 ‘ASAP(AI·지속가능성·고령사회·생산적 금융)’ 전략 중 고령사회 대응이 생보사들의 새로운 성장 동력으로 주목받는 이유이기도 하다.
업계 관계자는 “건수를 늘려 CSM을 채우던 방식은 배수가 떨어지면서 더 이상 유효하지 않게 됐다”며 “지금은 얼마나 많이 파느냐보다 어떤 계약을 남기느냐의 싸움”이라고 말했다. 이어 “간병·요양 등 고령층 수요를 겨냥한 상품으로 계약당 수익성을 끌어올리지 못하면 건수와 금액이 함께 줄어드는 흐름은 당분간 이어질 것”이라고 전망했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.