

[중복상장 논란]②다우키움, ‘3중·4중 상장구조’ 완성…“기업가치·주주가치 훼손 우려”

 입력 2026-10-21 07:00:00


다우데이타→다우기술→한국정보인증→와이즈버즈, 4중 상장구조
기업 인수·스팩 상장·계열사 합병 거쳐 현재 중복상장 구조 완성
지분 50% 이하로 손자·증손회사까지 정비…“지주사 체제 아니라 적용대상 제외”
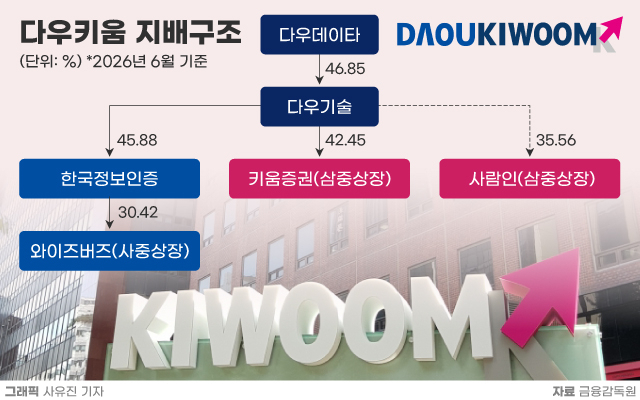
다우키움그룹이 ‘다우데이타→다우기술→한국정보인증→와이즈버즈’로 이어지는 4층 중복상장 구조를 유지하고 있다. 기업 인수와 스팩(SPAC) 상장, 계열사 합병 등을 거쳐 형성된 복잡한 중복상장 구조로 인해, 기업가치·주주가치 훼손에 대한 우려가 커지고 있다.
◆ 다우키움의 ‘4중·3중 상장구조’ 유지 비결은…“지주사 적용 대상 제외”
공정위 기업집단 소유지분도와 각 회사의 2026년 반기보고서를 분석한 결과, 다우키움그룹 내 상장사는 다우데이타, 다우기술, 키움증권, 한국정보인증, 와이즈버즈, 사람인, 키다리스튜디오 등 7곳이다.
금융위원회와 한국거래소는 지난 7월 중복상장 심사의 모·자회사 관계 기준을 담은 가이드라인을 확정한 바 있다. 이 기준에 따르면, 회계상 종속회사 또는 동일 기업집단 내 수직적 지배관계에 있는 계열회사를 포함하도록 하고 있다. 특히 모회사가 직접 지분 20% 이상을 보유한 계열회사를 포함하며, 손자·증손회사까지 간접 관계를 인정할 때는 각 단계의 지분율이 계속 50%를 넘어야 한다.
본지가 다우키움 그룹의 모·자회사 관계 기준을 기존 상장사 구조에 준용한 결과, 상장사가 네 단계로 연결되는 경로는 ‘다우데이타→다우기술→한국정보인증→와이즈버즈’로 나타났다. 이와 관련, 다우데이타는 다우기술 지분 46.85%(이하 6월말 기준), 다우기술은 한국정보인증 지분 45.88%, 한국정보인증은 와이즈버즈 지분 30.42%를 직접 보유하고 있다.
또한 다우데이타의 연결대상 종속회사 명단에는 다우기술 뿐만 아니라 한국정보인증과 와이즈버즈도 포함돼 있다. 다우기술 역시 계열사인 한국정보인증과 와이즈버즈를 연결대상 종속회사로 분류하고 있다. 최상단 상장사인 다우데이타에서 최하위인 와이즈버즈 까지 회계상 4층 피라미드 형태의 지배관계가 이어지는 셈이다.
다우키움그룹이 이같은 4중 상장구조를 유지할 수 있는 배경에는, 해당 그룹이 공정거래법상 지주사 체제가 아니라는 점에 있다. 일반 지주사 체제에서는 손자회사가 국내 비금융 계열사를 증손회사로 두려면 원칙적으로 해당 지분의 100%를 보유해야 하는 만큼, 다우키움그룹과 같은 4단계의 상장구조를 유지하기 어렵다. 그러나, 다우키움은 지주사 체제가 아니라는 이유로, 한국정보인증이 와이즈버즈 지분 일부를 보유한 채 두 회사가 각각 상장사로 남는 구조가 가능하다.
다우키움그룹은 이처럼 4중상장 구조와 함께 2개의 3중상장 구조도 유지하고 있다.
첫 번째 3중 상장구조는 다우데이타→다우기술→키움증권으로 연결되는 지배구조다. 다우데이타는 다우기술 지분 46.85%를 보유하고, 또한 다우기술은 키움증권 지분 42.45%를 보유하는 형태다. 또 다른 3중상장 경로인 ‘다우데이타→다우기술→사람인’도 존재한다. 지난 6월 말 기준 다우기술의 사람인 지분율은 35.56%로, 금융당국의 동일 기업집단 내 직접 지분 20% 이상 보유 기준을 충족하고 있다. 사람인은 다우기술의 회계상 관계기업으로 분류 되지만, 최상단인 다우데이타의 연결대상 종속회사에 포함돼 결과적으로 최상단부터 최하단 까지 모·자회사 관계가 인정된다.
◆ 기업인수·스팩 상장·계열사 합병 ‘총동원’…피라미드형 중복상장 유지
다우키움그룹은 현재의 4중상장 구조를 기업 인수, 자회사간 합병상장, 상장 계열사 간 합병 등의 방법을 통해 완성했다.
와이즈버즈는 온라인 광고 대행과 광고 최적화 소프트웨어 개발 등을 영위하는 회사다. 다우키움그룹은 앞서 지난 2017년 12월에 와이즈버즈 인수를 통해 그룹에 편입했다. 이후 2020년에는 엔에이치기업인수목적12호와 합병해 같은 해 8월 5일 코스닥 상장을 마쳤다. 비상장 상태이던 회사를 스팩(SPAC·기업인수목적회사) 합병을 통해 상장한 것이다. 당시 최대주주는 계열사 미래테크놀로지였다. 와이즈버즈는 공시에서 합병상장의 목적으로 자금조달 능력 확대와 기업경쟁력 강화 등을 제시했다.
또한 2021년 9월에는 한국정보인증이 미래테크놀로지를 흡수합병했다. 미래테크놀로지가 보유중이던 와이즈버즈 지분이 한국정보인증으로 넘어가면서 와이즈버즈의 최대주주도 바뀌었다. 한국정보인증은 정보보안 사업 간 시너지와 경영 효율성 제고를 합병 배경으로 꼽았다.
◆ ‘3중·4중 상장구조’, 기업가치·주주가치 훼손 우려
다우키움그룹과 같은 중복상장 구조에서는 상위 모기업이 유망한 기업을 인수 했다고 하더라도, 그 수혜를 온전히 투자자들이 누리기가 어렵다. 와이즈버즈의 성장성을 높게 평가한 투자자라도, 상위 기업인 다우데이타나 다우기술, 한국정보인증을 거치지 않고 와이즈버즈 주식을 직접 살 수 있기 때문이다.
특히 다우키움은 3중, 4중의 복잡한 중복상장 구조로 인해, 여러 단계에 걸쳐서 기업가치가 달라질 수 있다. 실제 한국정보인증이 보유한 와이즈버즈 지분가치가 주가에 충분히 반영되지 못할 경우, 다우기술이 보유중인 한국정보인증의 시장가치에도 부정적인 영향을 주고, 이것은 최상단에 있는 다우데이타 까지 평가절하 될 수 있는 악재로 작용할 수 있다.
주주환원도 살펴볼 대목이다. 자회사가 큰 수익을 내거나 배당을 늘리더라도, 모회사가 받은 배당을 어디에 쓰느냐에 따라 일반 주주들이 거둬들이는 성과가 달라질 수 있다.
[CEO스코어데일리 / 박소연 기자 / soyeon0601@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.