

HS효성첨단소재, 투자 확대 속 수익성 둔화 우려…“탄소섬유·실리콘음극재 투자 재원 확보 비상”

 입력 2026-10-24 07:00:00


타이어보강재 의존 속 3분기 이익 둔화 전망
차입금 2.6조원으로 확대…부채비율 347%↑
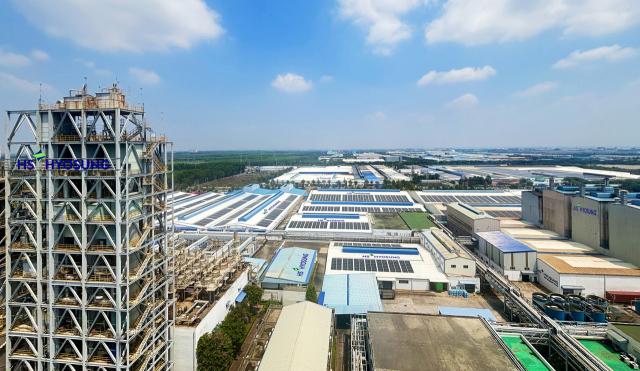
HS효성첨단소재 베트남법인 공장 전경. <사진=HS효성첨단소재>
HS효성첨단소재가 미래 성장을 위한 대규모 투자를 진행 중인 가운데, 수익성 확대와 재무 부담 관리가 큰 과제로 떠올랐다. 탄소섬유 생산능력 확대와 차세대 배터리 소재 육성에 대규모 자금을 투입할 계획이지만, 투자 재원 확보 및 건전성 관리에 비상이 걸렸다.
24일 금융정보업체 에프앤가이드에 따르면 HS효성첨단소재는 3분기 영업이익 629억원을 기록할 전망이다. 이는 직전 분기 776억원 대비 18.9% 감소한 수치다. HS효성첨단소재의 실적을 보수적으로 평가하는 일부 증권사에서는 영업이익이 500억원 수준에 그칠 수 있다고 평가하기도 했다.
HS효성첨단소재는 주력 사업인 타이어보강재를 기반으로 탄탄한 기반을 갖추고 있다. 특히 PET 타이어코드는 글로벌 1위 제품으로 주요 타이어 업체들과 안정적인 수익 구조를 구축했다.
다만 타이어보강재에 대한 실적 의존도가 높은 점은 부담으로 꼽힌다. 올 상반기 기준 타이어보강재 사업의 매출 비중은 58%, 영업이익 비중은 90%에 달한다.
타이어보강재 사업이 주력 사업으로서 안정적인 수익 기반 역할을 하고 있지만, 수익 구조가 특정 사업에 집중돼 있는 점은 해당 사업이 악화할 경우 전체 실적에도 영향을 미칠 수 있다.
HS효성첨단소재는 이를 극복하기 위해 탄소섬유, 아라미드섬유, 실리콘 음극재 등 신사업 육성을 통해 기존 사업 의존도를 낮추고 수익 기반을 다변화해 나가고 있다.
그러나 탄소섬유와 아라미드는 아직 시장 규모가 제한적인 상황이다. 실리콘 음극재 역시 시장이 본격적으로 개화하는 단계에 있어 단기간에 실적 기여도를 높이기는 쉽지 않다.
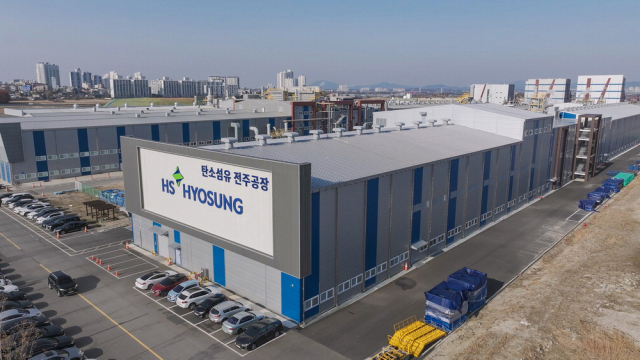
전북 전주 소재 HS효성 탄소섬유 공장. <사진=HS효성>
신사업 육성을 위한 투자 재원 마련도 차질을 빚고 있다. HS효성첨단소재는 실리콘 음극재 등 신사업 투자 자금을 확보하기 위해 스틸 타이어코드 사업 매각을 추진한 바 있다.
당시 베인캐피탈과 협상을 진행했다. 당초 1조원 규모의 자금을 조달해 신사업 투자를 진행하려 했으나, 최종적으로 매각이 무산됐다.
HS효성첨단소재는 예정된 투자 계획을 실현하기 위해서는 재원 확보가 필요할 전망이다. HS효성첨단소재는 오는 2028년까지 1조원을 투자해 탄소섬유 생산능력을 확대하고, 울산에 1조2000억원을 투입해 실리콘 음극재 생산기지를 구축할 계획이다.
이와 함께 기존 사업 경쟁력을 강화하기 위해 3000만 달러를 출자해 인도 현지 법인을 설립하고 오는 2027년 타이어코드 공장을 준공하고, 베트남 내 1억 달러 규모의 카페트 신설공장을 건설할 방침이다.
투자 계획은 구체화하고 있지만, 이를 뒷받침할 재무 여력은 충분치 않은 상황이다. HS효성첨단소재의 차입금 합계는 2조6653억원으로 1년 새 30% 증가했다. 이 가운데 단기차입금은 1조2222억원으로 같은 기간 16% 늘었다.
부채비율도 1년 전 265.4%에서 347.8%로 82.4%포인트 상승했다. 신사업 투자에 필요한 자금 수요가 커지는 가운데 차입 부담까지 가중되면서, 향후 투자 재원 확보와 재무 건전성 관리를 풀어 가야 한다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.