


 입력 2026-11-09 17:55:12


생보사 상반기 지급 66.5조 vs 수입 65.2조…역전된 생보사 6곳→9곳
보험금 지급 증기 아닌 ‘환급금’ 영향…증가분 97%가 해지·만기 환급
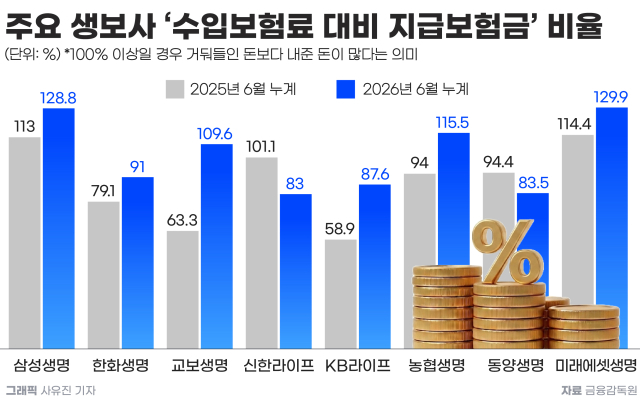
국내 생명보험사들이 고객에게 내준 돈(지급보험금)이 거둬들인 돈(수입보험료)을 넘어선 것으로 집계됐다. 1년 전만 해도 8조원 가까이 여유가 있었지만 1년 사이 9조원 넘게 뒤집혔다.
9일 금융감독원 공시에 따르면 국내 22개 생명보험사가 올해 상반기(누계) 기준 지급보험금은 66조4956억원으로, 같은 기간 수입보험료 65조2045억원보다 1조2910억원 많았다. 지난해 상반기 기준으로는 수입보험료(60조1579억원)가 지급보험금(52조1723억원)보다 7조9856억원 많았다. 1년 만에 9조2767억원의 격차가 뒤집힌 셈이다.
참고로 지급보험금에는 보험금을 비롯해 계약을 깨거나 만기를 맞은 고객에게 돌려주는 환급금, 일정한 절차에 따라 고객 손에 들어가는 배당금 등이 포함된다.
수입보험료가 줄어서 생긴 일은 아니다. 22개 생보사들의 수입보험료 합계는 1년 새 60조1579억원에서 65조2045억원으로 오히려 5조466억원(8.4%) 늘었다. 다만 거둬들인 돈이 8% 넘게 늘었는데도 내준 돈이 27.5% 불어나면서 수지가 뒤집힌 것이다.
항목을 쪼개 보면 성격이 분명해진다. 지급보험금 구성 항목 중 보험금은 10조6000억원에서 10조9861억원으로 3.6% 늘어나는 데 그쳤다. 반면 환급금은 41조4973억원에서 55조4062억원으로 13조9089억원(33.5%) 급증했다. 전체 지급보험금 증가분 14조3233억원의 97%가 환급금에서 나온 것이다.
수입보험료 대비 지급보험금 비율로 보면 지난해 상반기 86.7%에서 올해 상반기 102.0%로 15.3%포인트 올랐다. 참고로 이 수치는 통상의 손해율(발생손해액÷경과보험료)과는 다른 지표다. 공시상 지급보험금에는 보험금뿐 아니라 환급금과 배당금이 함께 잡히고 특별계정도 포함돼 있어, 보험영업의 손익보다는 보험료 유입과 지급 부담의 균형을 가늠하는 참고치에 가깝다.
생보사별로 보면 지급보험금이 수입보험료를 넘어선 곳은 지난해 상반기 6곳에서 올해 상반기 9곳으로 늘었다.
올해 상반기 기준으로 △삼성생명 3조8101억원(수입보험료 대비 지급보험금 비율 128.8%) △교보생명 7982억원(109.6%) △미래에셋생명 7608억원(129.8%) △NH농협생명 5100억원(115.5%) △KDB생명 4228억원(143.4%) △IBK연금보험 2633억원(126.9%) △푸본현대생명 2353억원(111.0%) △교보라이프플래닛 1045억원(342.1%) △처브라이프생명 420억원(147.0%) 순으로 초과 규모가 컸다.
이들 중에서 1년 새 격차가 가장 크게 벌어진 곳은 교보생명이다. 교보생명은 지난해 상반기에 수입보험료가 지급보험금보다 3조3486억원 많았지만 올해 상반기에는 지급보험금이 7982억원 더 많았다. 1년 만에 4조1468억원이 뒤집힌 것으로, 비율로는 63.3%에서 109.6%로 46.3%포인트 뛰었다. 환급금이 4조5681억원에서 7조5094억원으로 64.4% 불어난 영향이 컸다.
이어 △삼성생명 2조2289억원 △한화생명 1조1611억원 △KB라이프 9123억원 △NH농협생명 7158억원 등의 순서로 격차 확대 폭이 컸다. 삼성생명은 환급금이 10조7251억원에서 13조8807억원으로 3조1555억원 늘었다.
반대로 부담을 던 곳도 있다. 신한라이프는 지난해 상반기 지급보험금(3조6554억원)이 수입보험료(3조6156억원)를 398억원 웃돌았으나 올해는 8330억원(지급보험금 4조664억원, 수입보험료 4조8995억원) 밑돌며 역전을 해소했다. 수입보험료가 3조6156억원에서 4조8995억원으로 35.5% 늘어난 덕이다. 동양생명도 격차를 4791억원 줄였다.
◇단기납 종신 ‘보너스 시점’ 해지…당국, 계리가정 조인다
업계는 이런 환급금 급증의 배경으로 단기납 종신보험을 꼽고 있다. 보험연구원에 따르면 단기납 종신보험은 납입기간이 5~7년으로 짧은 대신 10년 시점에 보너스가 붙어 환급률이 135%에 이르는 상품으로, 보너스를 받는 시점에 계약을 깰 유인이 크다.
금융당국이 이 시점의 대량 해지에 따른 유동성 부담과 당기손실을 우려해 보험사에 30% 이상의 추가 해지를 계리가정에 반영하도록 한 것도 같은 맥락이다.
실제로 금융당국은 계리가정 전반을 조이고 있다. 금융위원회는 지난 1월 ‘보험업권 계리감독 선진화 방안’을 통해 무·저해지 상품의 해지율에 보수적 모형을 적용하고 단기납 종신보험에는 보너스 지급 시점의 추가 해지를 반영하도록 했다. 6월에는 보험업감독업무 시행세칙을 고쳐 손해율·사업비 가이드라인을 올해 6월 말 결산부터 적용하기 시작했다.
금융감독원도 지난 달 29일 생·손보협회, 보험개발원, 생명보험사 22곳과 손해보험사 17곳의 계리담당 부서장을 불러 간담회를 열었다. 지난 9월 생·손보 6개사를 대상으로 실시한 계리가정 현장 점검에서 확인된 미흡 사례를 공유하고, 앞으로 도입할 계리가정 보고서와 계리감리 상시감시지표를 안내했다.
해외에서는 한발 더 나아간 논의도 진행 중이다. 보험연구원에 따르면 유럽보험연금감독청(EIOPA)은 지난 7월 발표한 유동성 위험 대응 가이드라인에서 감독당국이 생명보험의 해약환급금 지급을 최대 3개월까지 중단할 수 있는 권한의 행사 기준을 구체화했다. 급격한 금리 변동이나 계약 해지 증가 등으로 중대한 유동성 위험이 발생했다고 판단될 때로, 내년 1월 30일부터 적용된다.
업계 관계자는 “보험금 지급은 안정적인데 환급금만 빠르게 늘고 있다는 것은 보험사고보다 계약 해지와 만기 도래가 현금흐름을 좌우하고 있다는 뜻”이라며 “해지가 특정 시점에 몰릴 경우 유동성 부담으로 이어질 수 있는 만큼 해지율 가정과 자산·부채 관리를 함께 들여다볼 필요가 있다”고 말했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.