


 입력 2024-01-25 17:18:31


사법리스크 해소…내년 하반기 목표, 주관사는 삼성증권
영업손실 타격에 ‘수수료 무료 폐지’ 카드 만지작
가상자산 거래소 빗썸이 내년 하반기를 목표로 기업공개(IPO)를 추진한다. 발목을 잡고 있던 오너 리스크가 해소되면 무난히 상장에 성공할 것으로 전망된다.
특히 가상자산 거래소로서는 첫 IPO인 만큼 증권가의 주목을 받고 있다. 기업가치도 1조원을 넘어설 것으로 전망되면서 ‘대어’를 잡기 위한 주관사 경쟁도 치열할 것으로 예상된다. 다만 수익성 회복이 관건이 될 것으로 보인다.
25일 금융투자업계에 따르면 빗썸은 내년 중 IPO를 계획하고 상장주관사로 삼성증권을 선정했다.
최근 대주주의 사법리스크가 해제되면서 추진에 속도가 붙을 전망이다. 서울고등법원 형사5부는 지난 18일 이정훈 전 빗썸홀딩스 이사회 의장에 대해 2심에서 무죄를 선고했다. 앞서 이 의장은 지난 2018년 김병건 BK메디컬그룹 회장과 4000억원대 빗썸 인수 계약을 체결하면서, ‘BXA토큰’을 상장하겠다며 계약금 명목으로 1100억원을 받은 혐의로 재판을 받았다.
재판부는 이에 대해 사기죄로 평가하기 어렵다는 판결을 내리고 1심에 이어 2심에서도 무죄로 결론을 내렸다. 이 의장은 최근 빗썸홀딩스 등기이사로 경영권에 복귀한 상황이다.
빗썸이 증시에 상장하면 국내 가상자산 거래소로서는 첫 상장 사례가 된다. 빗썸 측은 아직 공식적으로 목표 기업가치를 발표하지는 않았지만, 지난 2022년 해외 거래소 FTX와 인수 협의 과정에서 4조원 이상의 기업가치가 거론되기도 했다. 장외시장에서 거래되는 기업가치는 약 1조원 안팎이다.
남은 과제는 수익성 정상화다. 빗썸은 지난해 4분기부터 ‘수수료 무료’ 정책을 시행하면서 수익을 내지 못하고 있는 상태다. 수수료 무료 정책을 통해 시장점유율을 30%까지 끌어올리는 데 성공했지만 코스닥 상장 최소요건인 최근 사업연도 매출액 100억원 이상, 당기순이익 20억원 이상, 기준시가총액 300억원 이상 등의 요건 충족은 아직 과제로 남았다.
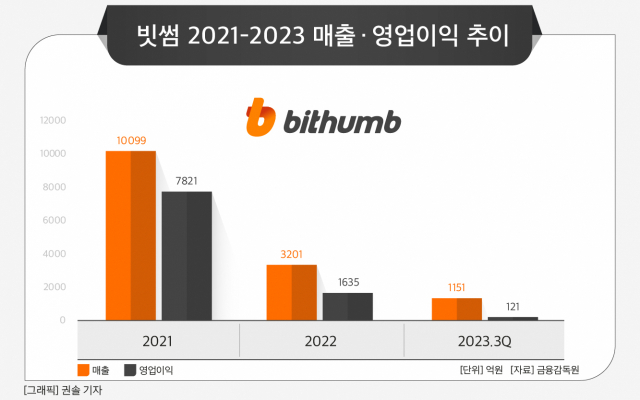
빗썸의 최근 매출은 △2021년 1조원 △2022년 3201억원 △2023년 3분기 누적 1151억4000만원으로 지난해 들어 낮아진 상황이다.
영업이익 역시 △2021년 7821억원 △2022년 1635억원 △2023년 3분기 121억원으로 집계됐다. 특히 2분기와 3분기 가상자산 거래 침체와 수수료수익 감소로 인해 연속으로 영업손실을 내면서 타격이 컸다.
일각에서는 빗썸이 수익성 향상을 위해 지난 10월 도입한 수수료 무료 정책을 폐지할 것이라는 관측이 나온다.
물론 수수료 무료 정책 덕에 10% 이내였던 빗썸의 시장점유율은 올 1월 기준 30%대까지 급상승했다. 수수료를 받음으로써 예상되는 고객 이탈과 수익성 회복 둘 중 하나를 선택해야 하는 상황이다.
빗썸 관계자는 “현재로서는 주관사 선정 후 내년 하반기를 목표로 상장을 추진한다는 것 외에는 어떤 시장에 상장할지 여부를 포함해 모두 정해지지 않은 상황”이라며 “다만 IPO를 위해 수익원이 필요한 것은 사실이니만큼 수수료 유료화를 포함한 여러 방안을 모색 중”이라고 전했다.
[CEO스코어데일리 / 박예슬 기자 / ruthy@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.