

HD현대, 조선·건설기계 ‘합병’에도 ‘옥상옥’ 과제 여전…“정기선, 중간지주 통해 지배력 확대”

 입력 2025-09-18 07:00:00


HD현대그룹, 조선·건설기계 자회사 합병…모자회사 이중상장 구조 일부 해소
지주사·중간지주사 동시 상장 ‘옥상옥’ 체제 여전…디스카운트 요인
정기선 부회장 낮은 지분에도 중간지주 지분 확대 통해 지배력 강화
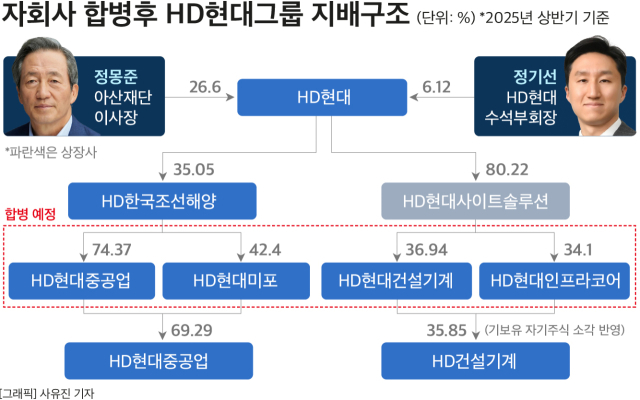
HD현대그룹이 조선과 건설기계 부문 자회사 합병을 추진하면서 그간 지적돼 온 이중상장 논란을 일부 해소하게 됐다. 그러나 최상단 지주사인 HD현대 아래 중간지주사가 또 존재하는 ‘옥상옥’ 구조가 그대로 유지되면서, 지배구조의 비효율 문제는 여전히 큰 과제로 남게 됐다.
HD한국조선해양 주가는 17일 종가 41만6000원에 마감했다. 이는 HD현대중공업·HD현대미포 합병이 발표된 전날(지난달 27일) 종가 36만9500원 대비 15거래일 만에 12.5% 오른 수준이다.
HD한국조선해양은 HD현대중공업(지분 74.18%)과 HD현대미포(42.4%)를 동시에 거느리며 모회사와 자회사가 모두 상장된 이중상장 구조로 운영돼 왔다. 그러나 합병이 완료되면 통합 HD현대중공업만 남게 돼 밸류에이션 중복 문제가 완화될 것으로 예상된다. 합병 후 HD한국조선해양의 현대중공업 지분율은 69.29%로 조정된다.
이상헌 iM증권 연구원은 “이번 자회사 합병은 HD현대미포가 군함 라이센스가 없고, HD현대미포만 건조할 수 있는 군함 사이즈가 있기 때문에 전략적으로 합병을 진행한 것”이라며 “결과적으로 이중상장이 일부 해소되면서 HD한국조선해양의 주가가 올랐다”고 설명했다.
건설기계 부문도 비슷하다. HD현대사이트솔루션은 지난 7월 HD현대건설기계(37.6%)와 HD현대인프라코어(34.9%)의 합병을 의결, 내년 1월 매출 8조원 규모의 통합 법인이 출범할 예정이다.
HD현대그룹내 이들 기업간 합병에 따른 시너지 효과에도 불구하고, 최상단 지주사인 HD현대와 중간지주사(HD한국조선해양·HD현대사이트솔루션)간 옥상옥 구조는 여전히 남게 된다. 이 경우 자회사들의 기업 가치가 중간지주사와 지주사에 이중으로 반영되는 ‘더블카운팅’ 문제가 발생해 기업가치 평가 시 할인 요인으로 작용할 전망이다.
실제, 올 상반기 HD현대의 주가순자산비율(PBR)은 1.07배였던데 반해, HD한국조선해양은 2.50배로 2배 이상 차이를 보였다. 같은 그룹 안에서도 최상단 지주사는 상대적으로 저평가 되고, 중간지주사는 고평가를 받는다는 의미다.
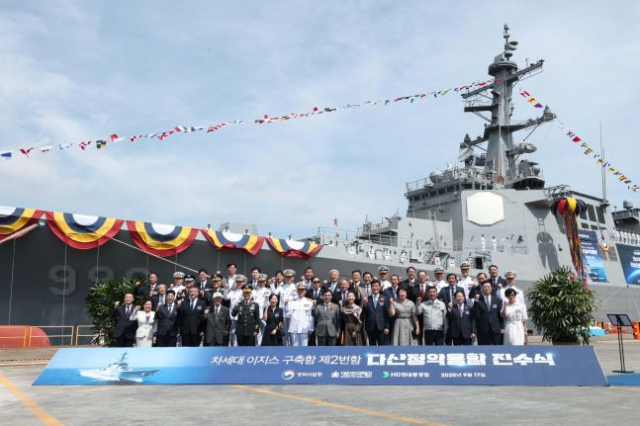
HD현대중공업 울산 조선소에서 17일 8200톤급 최첨단 이지스구축함(KDX-III Batch-II) 2번함 '다산정약용함' 진수식이 진행됐다. <사진제공=HD현대중공업>
HD현대그룹이 중간지주사 체제를 갖추게 된 것은 지난 2019년으로 거슬러 올라간다.
2019년 당시, 구 현대중공업그룹은 대우조선해양 인수를 추진하면서 현대중공업을 물적분할해 조선 중간지주사인 한국조선해양을 설립했다. 이어 2021년에는 건설기계 부문 중간지주사인 HD현대사이트솔루션까지 출범하면서 그룹 내 두개의 중간지주사 체제가 정착됐다.
하지만 옥상옥 지배구조 체제는 승계 문제와도 궤를 같이 한다. 정기선 HD현대 수석부회장의 직접 지분이 낮은 상황에서, HD현대가 중간지주사 지분을 일정 수준만 확보해도, 자회사를 간접적으로 지배할 수 있기 때문이다.
정 부회장은 지난해 주식 매입으로 HD현대 지분율을 5.12%에서 6.12%까지 끌어 올렸지만, 여전히 직접 지분은 한 자릿수에 불과하다. 그룹 지배력의 핵심 축은 여전히 부친 정몽준 아산재단 이사장이 보유한 26.6% 지분이다. 정 부회장이 HD한국조선해양에서 확보하고 있는 지분은 사실상 544주에 그치고 있는 실정이다.
다만 모회사 HD현대가 지난 2022년 290만주를 매입해 HD한국조선해양 지분율을 30.95%에서 35.05%로 확대하면서, 중간지주사를 통한 간접 지배력은 한층 강화됐다.
이와 관련, HD현대 관계자는 “2022년 지분 매입 이유는 자회사 지분 추가 취득을 통한 경영효율성 제고 및 책임경영 실현을 위한 것”이라며 “HD현대의 경우 그룹 차원의 신사업을 진행하고 있고, HD한국조선해양은 조선 기술을 개발하거나 해외 조선소를 발굴·투자하는 등 명확한 역할이 있기 때문에, 지배구조가 옥상옥 구조여서 밸류에이션을 낮춘다고 보기는 어렵다”고 말했다.
[CEO스코어데일리 / 박소연 기자 / soyeon0601@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.