

삼성SDS·LG CNS, AIDC로 새 판 짠다…“AI 구독서비스로 안정적 수익모델 창출”

 입력 2026-11-10 09:24:18


삼성SDS·LG CNS,구미 60MW 착공·인니 30MW 완공…AI 인프라 수주전
SK AX, 에이전틱 엔터프라이즈 전환… AI 에이전트·풀스택 운영으로 고도화
3분기 AI·클라우드 실적 호조 견인… AI 구독 서비스로 중장기 수익모델 가능
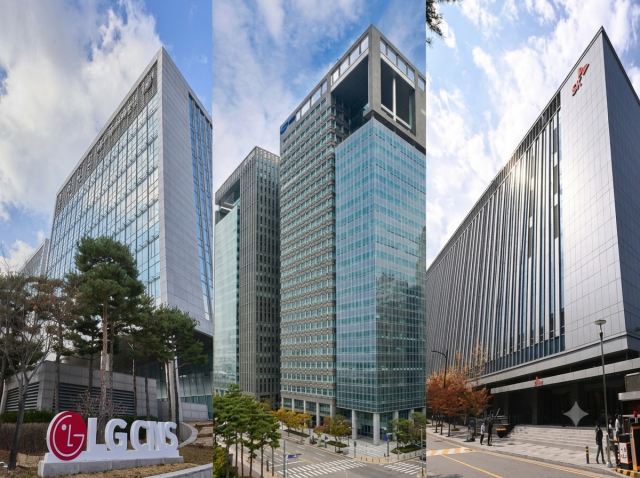
국내 주요 시스템 통합(SI) 기업들이 인공지능(AI) 시대를 맞아 사업 체질 전환에 속도를 내고 있다. <출처=각 사>
국내 주요 시스템 통합(SI) 기업들이 인공지능(AI) 시대를 맞아 사업 체질 전환에 속도를 내고 있다. SI 사업의 한계였던 단발성 IT 프로젝트 에서 벗어나, AI 시대 중심 인프라인 데이터센터를 기반으로 보다 장기적이고 안정적인 고부가가치 수익 모델 창출에 집중하는 모습이다.
국내 IT 서비스 대표기업인 삼성SDS와 LG CNS가 AI 데이터센터를 미래 성장동력으로 삼고 대규모 투자와 확장에 나섰다.
우선 삼성SDS는 국내 연산 인프라 확충과 대규모 DBO(설계·구축·운영) 사업 확장에 역량을 집중하고 있다. 최근 경북 구미 약 4만6000㎡ 부지에 4273억원을 투입, 초기 전력 용량 60메가와트(MW) 규모(최대 120MW 확장 가능)의 AI 전용 데이터센터 착공식을 열고 2028년 말 준공을 목표로 공사를 진행 중이다. 해당 인프라는 삼성 관계사들의 제조·로봇 분야 AI 전환을 지원하며, 특히 로봇 학습용 고성능 컴퓨팅 연산 인프라를 전담하게 된다.
이와 함께 2조5000억원 규모의 전남 해남 국가 AI 컴퓨팅센터 사업 컨소시엄 참여, 퍼시픽자산운용의 200MW 이상 대형 데이터센터 DBO 우선협상대상자 선정 등 공공·민간 인프라 수주를 다각도로 추진하고 있다. 삼성SDS는 오는 2031년까지 AI 인프라 규모를 800MW 이상으로 늘리고, DBO 누적 500MW를 확보해 오는 2031년부터 데이터센터 DBO 부문에서만 연매출 1조원 이상을 달성한다는 중장기 목표를 제시했다.
반면 LG CNS는 해외 시장 진출과 그룹 계열사 역량을 결합한 통합 인프라 솔루션으로 차별화를 꾀했다. 인도네시아 자카르타에 30MW급 하이퍼스케일 AI 데이터센터를 완공, 국내 기업 최초로 해외 고객의 현지 AI 데이터센터를 구축했다. 특히 해당 센터에는 LG CNS의 설계·구축 역량에 LG전자의 고효율 냉각 시스템, LG에너지솔루션의 배터리 기술을 결합한 ‘원 LG’ 통합 솔루션이 적용됐다.
아울러 GPU와 설비 확보에 3814억원을 투입해 GPU를 구독형으로 제공하는 GPUaaS와 AI 플랫폼을 결합한 ‘AI 팩토리’ 사업을 전면에 내세웠으며, 인도네시아 성공 사례를 바탕으로 말레이시아·베트남·필리핀 등 아시아태평양 시장 확장에 나설 방침이다.
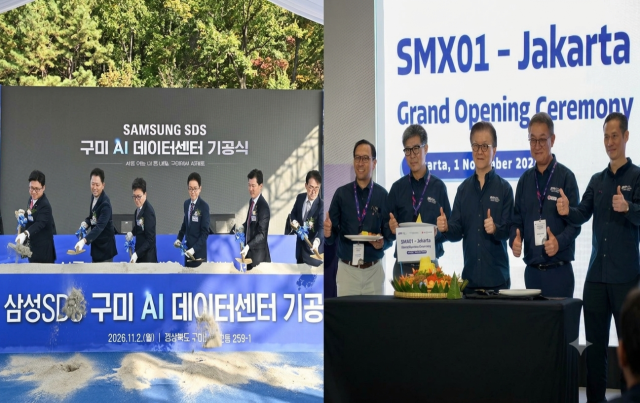
삼성SDS의 이달 구미 AI 데이터센터 기공식과 LG CNS의 자카르타 AI 데이터센터 준공식 모습이다. <출처= 각 사>
SK AX는 기업 전반을 AI 중심 체계로 재설계하는 ‘에이전틱 엔터프라이즈’ 전환과 서비스 통합 운영 관리에 집중하고 있다. 단순 챗봇이나 개별 시스템 도입을 넘어 제조·금융·조선 등 주요 산업 현장의 생산성을 혁신하는 부서별 AI 에이전트 협업 체계 구축 수주를 확대하고 있다.
또한 SK그룹 차원의 AI 데이터센터 전문 계열사 인프라 생태계와 연계해 AI 인프라 진단부터 에이전트 개발·배포, 24시간 감지 및 장애 예방까지 아우르는 AI 풀스텍 운영 모델을 구축, 장기 리테이너 계약 중심의 수익 구조 체질 개선을 추진 중이다.
SI 기업의 최근 실적 발표에 따르면 이미 AI와 클라우드 사업 부문 성장이 전체 외형 성장을 견인하고 있다. 삼성SDS는 3분기 IT 서비스 부문 매출이 전년 동기 대비 5.3% 증가한 1조6810억원, 영업이익은 2.2% 늘어난 2014억원을 기록했으며, 클라우드 매출만 7961억원으로 18% 증가했다. LG CNS 역시 3분기 클라우드와 AI 매출이 9615억원을 기록하며 전체 실적을 이끌었다. SK AX 또한 그룹 내 AX 수요 대응과 더불어 산업별 에이전트 서비스 수주 호조를 바탕으로 IT 서비스 매출 체질 개선을 본격화하고 있다.
시장에서는 SI 업계가 AI 사업으로 급속히 눈을 돌리는 이유는 수익 구조의 근본적인 체질 개선이 가능하기 때문으로 보고 있다.
기존 SI 수주 사업은 프로젝트 완료 후 지속적인 매출을 담보하기 어려웠던 반면, AI 데이터센터 DBO나 GPUaaS, 에이전틱 AI 플랫폼 등은 고객이 한번 도입하면 매월·매년 고정 비용을 지불하는 장기 구독 모델로 활용이 가능하다.
특히 경기 변동에 흔들리지 않는 안정적인 현금 흐름을 창출할 수 있는 데다, 전 산업군의 AX 필수화로 관련 시장의 시장성 또한 가파르게 상승하고 있다는 해석이다. 포춘비즈니스 인사이트에 따르면 글로벌 AI 데이터센터 시장은 2026년 약 212억7000만 달러 규모에서 2034년 1355억1000만 달러 규모로 성장해, 연평균 성장률 25.8%의 고성장을 지속할 것으로 전망된다.
업계 관계자는 “AI 데이터센터와 GPUaaS, 산업별 AI 에이전트로 이어지는 풀스택 AI 시장은 고정 재발형 매출 구조로 체질을 전환할 수 있는 기회가 될 것”이라며 “향후 독자적인 인프라 운영 능력과 GPU 자원 확보, 에이전트 플랫폼 수주 경쟁력이 IT 서비스 업계의 장기 수익성을 결정짓는 분수령이 될 것”이라고 말했다.
[CEO스코어데일리 / 진채연 기자 / cyeon1019@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.