


 입력 2026-11-10 07:00:00


증권사 단기차입 310조원 육박…유동성 대응 여력은↓
키움증권 제외 9곳 유동성비율 하락…평균 116.31% 기록
CP·단기사채 순발행 40조원 넘어…차환 부담 확대 우려
국내 증권사들의 단기시장성 부채가 1년 새 70조원 넘게 증가한 가운데, 주요 증권사 10곳 중 9곳의 유동성비율은 하락한 것으로 나타났다. 기업금융과 유가증권 운용 확대에 따른 자금조달 수요가 늘면서 단기차입 규모가 급증한 가운데, 금융시장 변동성 확대에 따른 차환 부담이 커질 수 있다는 우려가 제기된다.
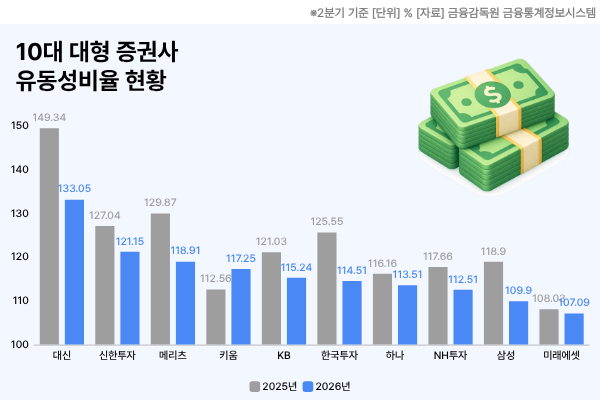
10일 금융감독원 금융통계정보시스템에 따르면 주요 증권사 10곳(한국투자·미래에셋·NH투자·KB·삼성·메리츠·키움·하나·신한투자·대신증권)의 올해 2분기 말 평균 유동성비율은 116.31%로 집계됐다.
이는 전년 동기(122.61%)보다 6.30%p(포인트) 하락한 수준으로, 조사 대상 10곳 가운데 9곳의 유동성비율이 전년 동기보다 낮아진 것으로 나타났다.
1년새 유동성비율의 하락폭이 가장 큰 곳은 대신증권이었다. 대신증권의 유동성비율은 지난해 2분기 말 149.34%에서 올해 2분기 말 133.05%로 16.29%포인트 하락했다. 다만 대신증권의 경우 조사 대상 10곳 가운데 유동성비율 자체는 여전히 가장 높은 수준을 유지했다.
뒤이어 △한국투자증권 114.51%(전년 동기 대비 11.04%포인트 하락) △메리츠증권 118.91%(10.96%포인트 하락) △삼성증권 109.90%(9.00%포인트 하락) △신한투자증권 121.15%(5.89%포인트 하락) △KB증권 115.24%(5.79%포인트 하락) △NH투자증권 112.51%(5.15%포인트 하락) △하나증권 113.51%(2.65%포인트 하락) △미래에셋증권 107.09%(0.94%포인트 하락) 순으로 나타났다.
반면 키움증권은 112.56%에서 117.25%로 4.69%포인트 상승하며 10개 대형 증권사 가운데 유일하게 유동성비율이 개선됐다. 다만 조사 대상 10곳 모두 금융당국의 규제 기준인 100%를 웃돌았다.
유동성비율은 잔존만기 3개월 이내 유동성자산을 같은 기간 유동성부채로 나눈 지표로, 증권사의 단기 채무 대응 여력을 나타낸다. 비율이 낮아질수록 단기 유동성부채 대비 유동성자산의 여유가 줄어든다는 의미다.
증권업계 전체로도 유동성비율 하락세가 확인됐다. 한국은행이 발표한 ‘금융안정 상황’ 보고서에 따르면 올해 2분기 말 국내 전체 증권사의 유동성비율은 평균 116.4%로, 전년 동기(120.6%)보다 4.2%포인트 낮아진 것으로 나타났다.
같은 기간 증권업계의 단기시장성 부채는 큰 폭으로 증가했다. 올해 2분기 말 국내 증권사의 단기시장성 부채는 309조8000억원으로 전년 동기(238조7000억원)보다 71조1000억원(29.8%) 늘었다.
한국은행은 기업금융과 유가증권 운용 확대, 신용공여 재원 확보, 파생상품 거래 관련 증거금 부담 증가 등이 증권사의 자금조달 수요를 확대시켰다고 분석했다. 실제로 올해 상반기 증권사들의 기업어음(CP)과 단기사채 순발행액은 각각 23조원, 17조3000억원으로 합산 40조3000억원에 달하는 것으로 나타났다.
대고객 환매조건부채권(RP) 매도 잔액도 지난해 2분기 말 113조2000억원에서 올해 2분기 말 131조1000억원으로 17조9000억원(15.8%) 증가했다. 이는 증시로 유입된 고객자금을 바탕으로 종합자산관리계좌(CMA)를 통한 자금조달이 확대된 데 따른 것으로 분석된다.
특히 증권사들의 단기자금 수요가 급증하면서 올해 상반기에는 만기가 1~7일인 초단기물을 중심으로 CP와 단기사채 발행이 확대됐다. 이에 따라 단기금리 상승 압력이 커지면서 단기금융시장 수급 여건이 악화될 수 있다는 우려도 제기된다.
다만 7월 이후에는 주요 반도체 기업의 여유자금 유입이 이어지고 주식거래 감소로 증권사의 증거금 부담이 줄면서 CP·단기사채 발행이 둔화됐다. 이에 따라 단기금융시장 수급 여건도 다소 개선된 것으로 평가됐다.
그럼에도 단기차입에 대한 의존도가 높아지는 상황에서 금융시장 변동성이 확대될 경우 차환 부담이 커질 가능성은 여전하다. CP와 단기사채 등 시장성 자금조달은 투자심리와 시장 수급 변화에 민감해 자금시장 경색 시 기존 채무를 차환하는 데 어려움이 발생할 수 있기 때문이다.
증권사들의 자산과 부채 간 만기 불일치 역시 잠재적인 유동성 위험 요인으로 지목된다. 올해 2분기 말 기준 증권사가 보유한 채권의 평균 듀레이션은 1.7년, 신용공여는 4.3년으로 나타났다.
반면 자금조달 수단인 기관 간 RP의 평균 만기는 8.5일, 대고객 RP는 17.6일에 불과했다. CP·단기사채의 평균 만기도 0.46년으로 상대적으로 짧았다.
장기간 자금을 운용하면서 단기차입을 통해 재원을 마련하는 구조인 셈이다. 특히 중소형 증권사는 대형사에 비해 RP와 CP·단기사채 조달 비중이 높고 만기가 긴 회사채 조달 비중은 낮아 차환 여건 악화에 상대적으로 취약할 수 있다는 분석이다.
한국은행은 “증권사들의 단기시장성 자금조달이 시장 수급과 투자심리 변화에 민감한 만큼 자금조달 안정성 저하 가능성에 지속적으로 유의할 필요가 있다”면서 “특히 채무보증 부담이 큰 증권사를 중심으로 유동성 위험과 손실흡수 여력에 대한 모니터링을 강화해야 한다”고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.