


 입력 2026-10-29 17:19:10


3분기 영업이익 3조7043억원…전년비 532.5% 증가
SK에너지 1.2조·SK엔무브 1.1조 영업이익…실적 개선 주도
SK온, 판매량 감소·기저효과에 805억원 적자
기존 전기차 배터리 생산라인 ESS 전환…북미 추가 수주 추진
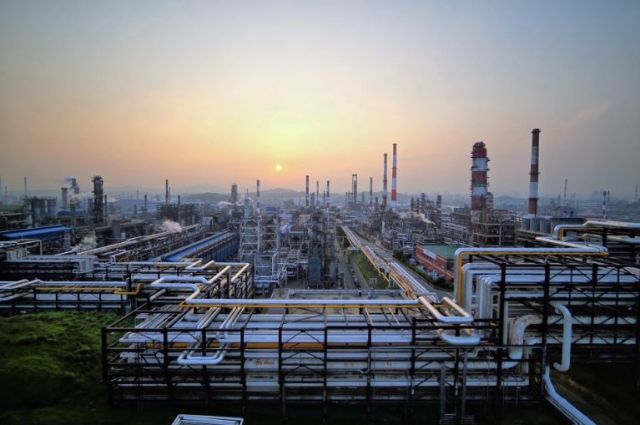
SK이노베이션 울산컴플렉스. <사진제공=SK이노베이션>
SK이노베이션이 정유·윤활유 사업 호조에 힘입어 3분기 역대 최대 영업이익을 달성했지만, 배터리 사업은 800억원대 적자를 기록하면서 사업부별 희비가 엇갈렸다. 4분기에도 정유 사업 호실적이 지속될 것으로 예상되는 가운데, 에너지저장장치(ESS) 사업 전환과 신규 수주 확대를 통해 배터리 사업에서도 수익성 회복에 나선다는 계획이다.
SK이노베이션은 3분기 연결 기준 매출액 28조7738억원, 영업이익 3조7043억원을 기록했다고 29일 밝혔다. 매출액은 전년 동기 대비 39.7% 증가했지만 전 분기 대비 1.3% 감소했다. 영업이익은 전년 동기 대비 532.5%, 전 분기 대비 6.2% 증가하며 분기 기준 역대 최대치를 경신했다.
실적 개선을 이끈 것은 정유와 윤활유 사업이다. 중동 지역 정유설비의 가동률 저하와 러시아의 경유 수출 제한 등으로 글로벌 석유제품 공급이 감소하면서 국제 정제마진이 강세를 보였다. 이에 따라 SK에너지의 3분기 영업이익은 1조2058억원으로 전분기 대비 5546억원 증가했다.
윤활유 사업을 담당하는 SK엔무브는 중동발 윤활기유 공급 차질에 따른 스프레드 확대에 힘입어 1조906억원의 영업이익을 기록했다. 이는 2022년 기록한 역대 최대 연간 영업이익인 1조712억원을 한 분기 만에 넘어선 수준이다.
SK이노베이션 관계자는 이날 실적 발표 컨퍼런스 콜에서 “중동발 공급 차질로 프리미엄 그룹Ⅲ 윤활유 공급 부족이 나타난 가운데 SK엔무브는 복수 생산 거점을 통해 안정적인 공급을 지속하고 있다”며 “제품 경쟁력과 글로벌 생산 기반을 바탕으로 신뢰할 수 있는 공급자로서 입지를 강화해 나갈 것”이라고 밝혔다.
반면 배터리 사업을 담당하는 SK온은 3분기 매출액 1조5263억원, 영업손실 805억원을 기록했다. 전기차 배터리 판매량이 감소한 가운데 전분기에 반영됐던 일회성 수익 반영에 따른 기저효과로 수익성이 악화됐다. 다만 SK온은 비용 절감과 운영 효율화에 힘입어 일회성 요인을 제외한 수익성은 개선되고 있다고 설명했다.
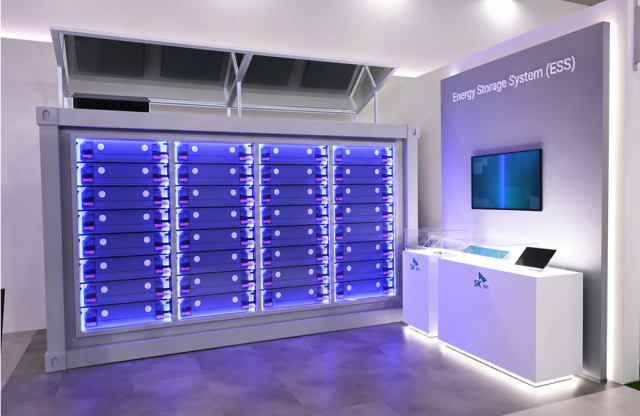
SK온이 3월 서울 강남구 코엑스에서 열린 ‘인터배터리 2026’에서 선보인 컨테이너형 ESS 제품. <사진제공=SK온>
SK온은 전기차 배터리 수요 회복이 지연되는 상황에서 ESS 사업 확대를 통해 수익성 개선에 나설 계획이다. 회사는 최근 미국 에너지 기업 네오볼타와 약 9기가와트시(GWh) 규모의 ESS용 리튬인산철(LFP) 배터리 공급계약을 체결한 데 이어, 엘앤에프와 포스코퓨처엠 등과 LFP 양극재 공급계약을 맺으며 소재 공급망 확보에도 나섰다.
사업 확대를 위해서는 신규 공장 증설보다 기존 전기차 배터리 생산라인을 ESS용으로 전환하는 방안을 우선 추진한다. 현재 한국과 북미 일부 생산라인의 전환을 단계적으로 진행하고 있으며, 향후 수주 규모와 고객사 공급 일정에 따라 생산능력을 탄력적으로 배분할 계획이다.
SK온 관계자는 “단기적으로는 신규 증설보다는 기존 전기차 생산라인의 ESS용 전환 활용을 우선 고려하고 있다”며 “장기적으로는 수주 규모 및 시장 상황을 고려해 선제적으로 대응할 계획”이라고 밝혔다.
인공지능(AI) 데이터센터용 ESS도 새로운 사업 기회로 보고 있다. SK온은 SK텔레콤 등 그룹 계열사와 협력해 데이터센터의 전력 수요 패턴을 분석하고, 이를 기반으로 AI 데이터센터향 다기능 통합 ESS 제품을 개발하고 있다.
SK온 관계자는 “SK온 관계자는 “4분기에도 시장 불확실성은 지속될 수 있으나 고객 수요와 연계한 생산·공급 운영 최적화, 전사적인 원가 절감, ESS 수주에 집중해 손익 개선 추세를 이어가겠다”고 밝혔다.
정유 사업은 4분기에도 강세를 이어갈 것으로 전망했다. 주요 정유설비의 정기보수와 석유제품 수출 제한, 동절기 수요 증가 등이 맞물리면서 글로벌 석유제품 공급 부족이 지속될 가능성이 높다는 판단이다.
SK에너지 관계자는 “원유 공식판매가격(OSP)은 많이 하락한 상태이고 크랙 스프레드는 굉장히 강한 모습을 보이고 있으나 운임 등은 많이 치솟은 모습”이라며 “4분기는 유가 급락이 없는 한 상당히 견조한 실적을 유지할 것으로 예상한다”고 밝혔다.
다만 중동 지역의 지정학적 리스크와 국제유가 하락, 해상운임 상승 등 시장 불확실성은 이어질 전망이다. SK에너지 관계자는 “중동 사태 추가 확산, 협상을 통한 안정화라는 두 갈래 가능성이 모두 열려 있다”며 “불안정한 국면이 얼마나 오래갈지가 향후 시장의 방향을 가를 주요 변수로 작용할 것”이라고 설명했다.
윤활유 사업은 중동 지역의 공급 차질이 완화되면 높은 수준의 스프레드가 점진적으로 축소될 것으로 예상했다. SK엔무브 관계자는 “올해와 같은 영업이익 수준을 시현하는 것은 쉽지 않을 것으로 보인다”면서도 “안정적인 공급 역량을 바탕으로 고객과의 신뢰를 강화하고 이를 신규 및 장기 계약 기회와 지속 가능한 수익 기반 확대로 연결해 나가겠다”고 말했다.
한편, SK이노베이션의 3분기 말 순차입금은 19조6000억원으로 지난해 말 대비 3조원 감소했다. 같은 기간 부채비율은 20%p 낮아진 170%를 기록했다. SK이노베이션은 재무 안정성과 투자 소요 등을 종합적으로 고려해 향후 주주환원 정책을 확정할 계획이다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.