

게임업계, 3분기 실적 발표 임박…넥슨·엔씨·크래프톤, 실적개선에도 수익성은 ‘빨간불’

 입력 2026-10-30 16:58:40


크래프톤·넥슨, 외형 성장에도 영업이익 감소 전망… 신작·마케팅 비용 부담
엔씨, 흑자 전환 예상에도 전 분기 대비 이익 감소… 넷마블도 수익성 주춤
카카오게임즈 적자 확대 전망… 4분기 신작 성과·글로벌 흥행이 반등 변수
국내 주요 게임사들은 오는 11월 초부터 2026년 3분기 경영실적을 잇달아 발표한다. <출처=각 사>
국내 주요 게임사들이 다음 달 3분기 실적 발표에 나서는 가운데 매출 성장에도 수익성은 다소 주춤할 것으로 전망된다. 크래프톤과 넥슨은 기존 인기작의 안정적인 성과를 바탕으로 외형 성장을 이어갈 것으로 예상되지만, 신작 개발과 마케팅 등에 따른 비용 부담으로 영업이익 감소가 불가피 해 보인다. 엔씨는 전년 동기 대비 흑자 전환이 예상되짐만, 카카오게임즈는 적자 폭이 확대되는 등 업체별 희비도 엇갈릴 전망이다.
30일 게임업계에 따르면, 국내 주요 게임사들은 오는 11월 초부터 2026년 3분기 경영실적을 잇달아 발표한다. 카카오게임즈가 다음 달 4일 실적을 공개할 예정이며, 엔씨와 펄어비스, 컴투스 등도 같은 달 중순 실적 발표를 앞두고 있다.
가장 눈길을 끄는 기업은 크래프톤이다. 증권가에서 예상하는 크래프톤의 3분기 매출은 1조1268억원으로 전년 동기 대비 29.4% 증가한 규모다. 반면 영업이익은 2800억원으로 같은 기간 19.7% 감소할 것으로 추정된다.
주력 지식재산권(IP)인 ‘PUBG: 배틀그라운드’의 안정적인 매출과 신작 ‘서브노티카 2’의 판매 성과가 외형 성장을 뒷받침한 것으로 풀이된다. 다만 신작 라인업 확대에 따른 개발 및 운영 비용 증가가 수익성에 부담을 준 것으로 분석된다.
크래프톤은 올해 상반기 매출 2조6616억원, 영업이익 9725억원을 기록하며 반기 기준 역대 최대 실적을 달성했다. 특히 2분기에는 매출 1조2902억원, 영업이익 4109억원을 기록하며 넥슨을 제치고 국내 게임업계 매출과 영업이익 1위에 올랐다. 그러나 3분기 전망치는 직전 분기와 비교해 매출과 영업이익이 각각 약 12.7%, 31.9% 줄어드는 수준이다.
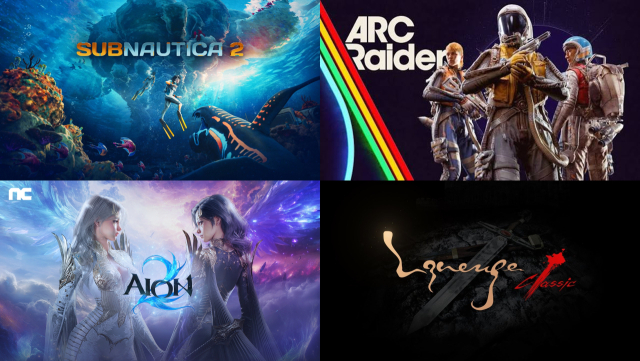
‘서브노티카2’와 ‘아크 레이더스’, ‘아이온2’, ‘리니지 클래식’ 등의 성과가 각 사 3분기 실적에 영향을 미쳤다. <출처=각 사>
넥슨 역시 매출 성장에도 영업이익 감소가 예상된다. 넥슨이 제시한 3분기 자체 전망치는 매출 1207억~1334억엔으로 전년 동기 대비 2~11% 증가하는 수준이다. 반면 영업이익은 226억~323억엔으로 같은 기간 14~40% 감소할 것으로 예상했다.
넥슨은 ‘메이플스토리’와 ‘던전앤파이터’ 등 장수 IP를 비롯해 ‘아크 레이더스’ 등 글로벌 시장에서 성과를 거둔 작품을 보유하고 있다. 다만 매출에 연동되는 비용 부담이 확대되면서 영업이익 증가로 이어지기는 어려울 것으로 전망된다. 앞서 넥슨은 2분기에도 매출 1211억엔으로 전년 동기 대비 2% 성장했지만, 영업이익은 313억엔으로 17% 감소한 바 있다.
엔씨는 주요 게임사 가운데 상대적으로 뚜렷한 실적 회복세를 보일 것으로 예상된다. 증권가가 추정한 엔씨의 3분기 매출은 7037억원으로 전년 동기 대비 95.5% 증가한 수준이다. 영업이익은 1033억원으로 흑자 전환이 예상된다.
지난해 출시한 ‘아이온2’와 올해 선보인 ‘리니지 클래식’의 흥행이 실적 개선을 이끈 것으로 분석된다. 여기에 모바일 캐주얼 사업 확대에 따른 신규 매출도 외형 성장에 기여할 전망이다.
다만 엔씨 역시 전 분기와 비교하면 성장세가 둔화할 것으로 보인다. 엔씨는 2분기 매출 7705억원, 영업이익 1739억원을 기록했다. 3분기 전망치와 비교하면 매출은 약 8.7%, 영업이익은 40.6% 감소하는 규모다. 기존 흥행작의 매출 안정화와 함께 2분기에 반영된 중국 관련 계약금 등 일회성 수익에 따른 기저효과가 영향을 미친 것으로 풀이된다.
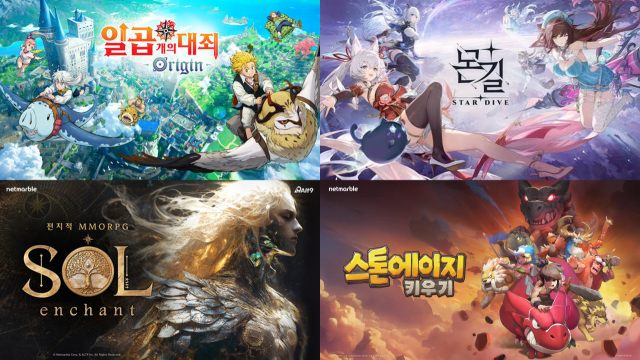
넷마블은 ‘일곱 개의 대죄: 오리진’, ‘몬길: 스타 다이브’, ‘솔: 인챈트’ 등을 올해 출시했다. <출처=넷마블>
넷마블도 매출 성장과 영업이익 감소가 동시에 나타날 전망이다. 넷마블의 3분기 예상 매출은 7313억원으로 전년 동기 대비 5.1% 증가한 반면, 영업이익은 831억원으로 8.5% 감소할 것으로 추정된다.
넷마블은 올해 출시한 ‘일곱 개의 대죄: 오리진’, ‘몬길: 스타 다이브’, ‘솔: 인챈트’ 등 신작을 통해 매출 기반을 확대했다. 그러나 신작 출시와 서비스 운영에 따른 마케팅 비용, 지급수수료 등이 수익성에 부담으로 작용한 것으로 분석된다.
실제 넷마블은 지난 2분기에도 매출이 전년 동기 대비 4.4% 증가한 7492억원을 기록했으나, 영업이익은 20.8% 감소한 801억원에 그쳤다. 당시 마케팅비는 1835억원으로 전년 동기 대비 35.5% 증가했다.
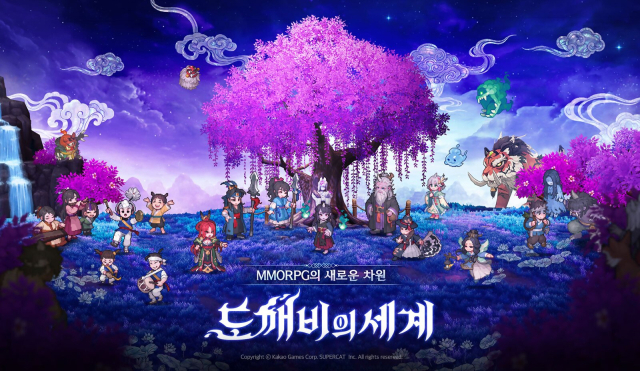
카카오게임즈와 슈퍼캣이 선보인 신작 MMORPG '도깨비의세계'는 10월 초 출시 이후 흥행 중이다. <출처=카카오게임즈>
카카오게임즈는 주요 게임사 가운데 상대적으로 부진한 성적표를 받을 것으로 예상된다. 증권가가 추정한 카카오게임즈의 3분기 매출은 780억원으로 전년 동기 대비 38.8% 감소한 규모다. 영업손실은 261억원으로 적자 폭이 확대될 전망이다.
3분기까지 실적을 견인할 만한 대형 신작이 부재했던 점이 영향을 미친 것으로 분석된다. 다만 지난 10일 출시한 ‘도깨비의세계’가 국내 모바일 시장에서 성과를 내면서 4분기부터는 신작 매출 반영에 따른 실적 개선 가능성이 제기된다.
이처럼 주요 게임사들의 3분기 실적은 신작 흥행 여부뿐 아니라 개발비와 마케팅비 등 비용 관리 수준에 따라 차이를 보일 전망이다. 특히 크래프톤과 넥슨, 넷마블은 매출 확대에도 영업이익이 감소할 것으로 예상되면서 외형 성장과 수익성 개선이라는 과제를 동시에 안게 됐다.
결국, 3분기 실적 발표 시즌 직후 업계의 관심은 4분기 실적 반등 여부로 옮겨갈 전망이다. 엔씨는 지난 5일 ‘아이온2’의 글로벌 정식 서비스를 시작했으며, 카카오게임즈 역시 10월 출시한 신작의 매출이 4분기 실적에 본격 반영될 예정이기 때문이다. 주요 게임사들이 연말 신작 성과와 기존 IP의 안정적인 매출을 바탕으로 수익성을 얼마나 개선할 수 있을지가 향후 실적의 관건으로 꼽힌다.
[CEO스코어데일리 / 이예림 기자 / leeyerim@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.