

에쓰오일, 정유·윤활 호황에 영업익 1.4조…석화부진 속 ‘샤힌 프로젝트’ 악재되나

 입력 2026-11-02 17:19:33


3분기 영업익 1조4067억원…전년비 513.7% 급증
정유 영업익 6904억원…정제마진 강세·유가 상승 효과
윤활 부문 영업익 7427억원…2개 분기 연속 역대 최대
석유화학 264억원 적자…올레핀 다운스트림 부진 지속
‘샤힌’ 내년 1월 순차 가동…“상업 가동 전환 2~3개월 소요 전망”

에쓰오일 본사 사옥 전경. <사진제공=에쓰오일>
에쓰오일(S-OIL)이 올해 3분기 정유·윤활유 사업 호조에 힘입어 1조4000억원이 넘는 영업이익을 기록했다. 중동 분쟁으로 석유제품 공급난이 지속되면서 정제마진과 윤활기유 스프레드가 강세를 보인 영향이다. 특히 윤활유 사업은 2개 분기 연속 역대 최대 영업이익을 경신하며 전체 영업이익의 절반 이상을 차지했다.
반면 석유화학 부문은 수요 부진으로 적자를 이어가며 사업별 실적이 엇갈렸다. 내년 초 대규모 석유화학 투자 사업인 ‘샤힌 프로젝트’의 가동을 앞둔 가운데, 에쓰오일은 신규 설비의 안정적인 가동과 수익성 확보에 주력할 방침이다.
에쓰오일은 2일 올해 3분기 연결 기준 매출액 11조9687억원, 영업이익 1조4067억원을 기록했다고 밝혔다. 매출액은 전년 동기 대비 42.2%, 전 분기 대비 5.5% 증가했다. 영업이익은 전년 동기 대비 513.7%, 전 분기 대비 45.8% 급증했다. 같은 기간 순이익은 1조4356억원으로 전년 동기 대비 2171.3% 늘었다.
정유와 윤활유 사업이 실적을 견인했다. 정유 부문의 3분기 매출액은 9조647억원, 영업이익은 6904억원으로 전 분기 대비 영업이익이 29.7% 증가했다. 국제유가 상승과 정제마진 강세에 더해 정기보수 완료에 따른 설비 가동률 상승이 실적 개선에 기여했다.
에쓰오일 관계자는 실적발표 컨퍼런스콜에서 “내수 최고가격제가 지속되는 가운데서도 높은 수준의 수출 마진이 정유 부문 실적 개선에 기여했다”고 설명했다. 국제유가 상승에 따른 긍정적인 래깅 효과도 약 2680억원 발생했다.
윤활 부문은 매출액 1조5424억원, 영업이익 7427억원을 기록했다. 영업이익은 전 분기 대비 55.5% 증가하며 2개 분기 연속 역대 최대치를 경신했다. 전체 영업이익에서 차지하는 비중도 약 52.8%에 달했다.
윤활유 시장 역시 중동 지역 생산 차질로 제품 스프레드가 급등했다. 특히 고급 윤활기유인 그룹Ⅲ 제품의 공급 부족이 심화되면서 3분기 윤활기유 스프레드는 전 분기 대비 약 27달러 상승한 배럴당 166.8달러로 역대 최고를 기록했다.
반면 석유화학 부문은 매출액 1조3616억원, 영업손실 264억원을 기록했다. 전 분기 대비 적자 폭은 줄었지만 올레핀 다운스트림 제품의 시황 부진으로 흑자 전환에는 실패했다.
아로마틱 제품은 역내 파라자일렌(PX)과 벤젠 생산설비의 정기보수로 공급이 감소한 가운데 다운스트림 수요가 회복되면서 스프레드가 상승했다. 반면 폴리프로필렌(PP)은 중국 내 공급 증가와 수요 부진으로 스프레드가 마이너스로 전환됐다. 프로필렌옥사이드(PO) 역시 계절적 비수기에 따른 수요 감소로 수익성이 악화됐다.
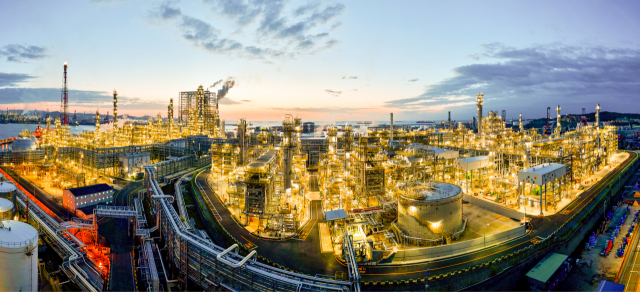
에쓰오일 울산 온산공장 전경. <사진제공=에쓰오일>
4분기에도 석유화학 부문의 수익성이 크게 개선되기는 어려울 것으로 예상된다. 에쓰오일은 아로마틱 제품의 경우 낮은 재고 수준과 역내 생산설비의 가동 정상화 지연으로 양호한 시황이 이어질 것으로 내다봤다. 반면 올레핀 다운스트림 제품은 연말 성수기에 따른 수요 회복이 기대되지만, 중국의 신규 생산설비 가동에 따른 공급 증가 등 시장 불확실성이 지속될 것으로 예상했다.
내년부터는 에쓰오일이 추진 중인 9조원 규모 석유화학 투자 사업 ‘샤힌 프로젝트’가 변수로 작용할 전망이다.
에쓰오일은 현재 샤힌 프로젝트 주요 설비의 기계적 완공을 마치고 순차적으로 시운전을 진행하고 있다. 내년 1월부터 설비별로 가동을 시작할 계획이다.
에쓰오일 관계자는 “현재 진행 중인 시운전이 완료되는 내년 1월부터 설비별로 순차적인 스타트업을 진행할 계획”이라며 “전 공정의 스타트업 완료 이후 정상 가동에 도달하고 상업 가동으로 전환하기까지 약 2~3개월이 소요될 것으로 예상한다”고 설명했다.
신규 설비가 실적에 미칠 영향은 아직 불확실하다. 에쓰오일은 초기 가동 과정에서 생산된 제품의 판매 수익과 제조 원가를 손익에 반영하고, 감가상각비는 상업 가동 시점부터 반영할 계획이다.
에쓰오일 관계자는 “관련 손익의 정확한 반영 시점과 규모는 시운전 및 스타트업 진행 상황, 시장 마진 수준에 따라 달라질 수 있어 현재로서는 명확히 말씀드리기 어렵다”고 설명했다.
정유와 윤활 부문은 4분기에도 우호적인 업황이 이어질 것으로 전망된다. 중동과 러시아의 정제설비 가동 차질이 장기화하는 가운데 겨울철 난방유 수요가 증가하면서 정제마진 강세가 지속될 것이라는 분석이다.
에쓰오일은 글로벌 정제설비 증설 규모가 수요에 미치지 못하는 만큼, 지정학적 갈등이 완화되더라도 정제마진 강세가 당분간 이어질 것으로 내다봤다. 특히 등경유 공급 부족은 중동과 러시아 정제설비의 복구 속도에 따라 2027년 하반기까지 지속될 가능성이 있다고 설명했다.
윤활기유 사업 역시 중동 지역의 생산시설 복구와 물류 정상화에 상당한 시간이 소요되는 만큼, 그룹Ⅲ 제품을 중심으로 공급 부족이 내년까지 지속될 것으로 전망했다. 다만 중동산 윤활기유 공급 정상화 여부가 향후 수익성을 좌우할 주요 변수로 꼽힌다.
한편 정부의 석유제품 최고가격제에 따른 손실보전금 규모와 지급 시점은 아직 확정되지 않았다. 에쓰오일 관계자는 “정부의 가이드라인에 따라 9월 말 1차 정산 기간에 대한 손실 보전 신청 자료를 정부에 제출했다”며 “적정한 손실 보전이 이루어질 수 있도록 정부와 긴밀히 협의 중”이라고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.