

보험 본업이 실적 견인…생·손보사 3분기 순익, 3.2% 커진 ‘10.8조’

 입력 2026-11-13 17:30:00


국내 17개 생·손보사 3분기 누계 순익 10조7973억…작년 10조4665억보다 3.2% ↑
삼성생명 27% ↑·현대해상 23% ↑…지주계 10곳 중 9곳은 채권평가손실에 뒷걸음
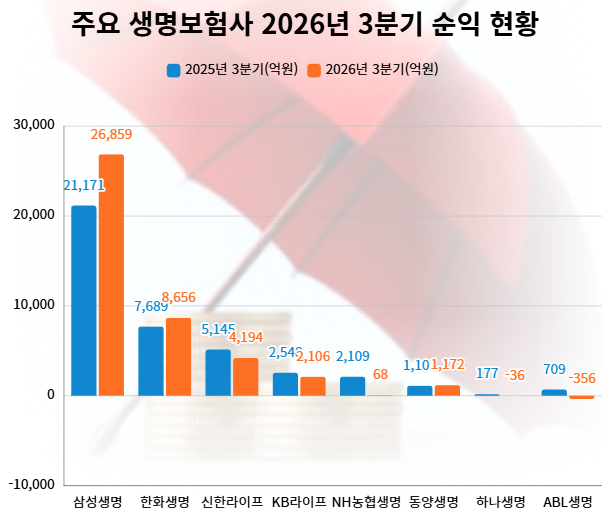
주요 생명보험사 2026년 3분기 순익 현황. <그래프=CEO스코어데일리>
국내에서 영업 중인 생명·손해보험사들의 2026년 3분기 실적 발표가 마무리 단계에 접어들었다. 지난해에는 본업인 보험손익 부진을 투자손익이 메웠다면 올해는 정반대였다. 금리 상승으로 채권평가손실이 커지며 투자손익이 줄었지만 반대로 보험손익이 개선되면서 실적을 지탱했다.
다만 회사별 희비는 엇갈렸다. 일반 생·손보사들은 대체로 순익을 늘린 반면 5대 금융지주 계열 보험사들은 10곳 가운데 9곳의 순익이 줄었다. 업계 1위 삼성생명은 홀로 투자손익이 실적을 견인하며 다른 곳들과 차별화된 행보를 보였다.
13일 업계에 따르면 교보생명을 제외한 국내 17개 생·손보사들의 올해 3분기 누계 순익 합산액은 10조7973억원이다. 이는 지난해 3분기 누계 10조4665억원보다 3308억원(3.2%) 늘어난 액수다.
◇ 지주계 보험사 순익 31%↓…KB손보·신한라이프도 뒷걸음
5대 금융지주(KB·신한·하나·우리·NH농협) 계열 10개 생·손보사들의 올해 3분기 누계 순익 합산액은 1조3779억원으로 지난해 같은 기간 2조81억원보다 6302억원(31.4%) 줄었다. 10곳 가운데 9곳의 순익이 줄었고, 늘어난 곳은 동양생명(1101억원→1172억원) 한 곳뿐이다.
지주계 맏형인 KB손보의 순익은 7669억원에서 6811억원으로 858억원(11.2%) 줄었다. 본업은 오히려 좋아졌다. 보험손익은 7421억원으로 13.1% 늘었다. 장기보험(7411억원)이 8.6%, 일반보험(486억원)이 170.0% 증가했고 자동차보험만 476억원 손실을 냈다. 반면 투자손익이 2240억원으로 43.2% 급감하며 본업에서 늘어난 이익을 깎아먹었다.
미래 수익성 지표는 견조했다. KB손보의 보험계약마진(CSM)은 10조8974억원으로 1년 새 16.0% 늘었다. 다만 신지급여력(K-ICS, 킥스)비율은 187.9%로 3.3%포인트 낮아졌다. 같은 지주의 KB라이프도 순익이 2548억원에서 2106억원으로 17.3% 줄었다. 투자영업손익이 644억원으로 55.6% 급감한 탓이다. CSM은 15.8% 늘었지만 킥스비율은 222.8%로 30.7%포인트 떨어졌다.
신한라이프의 순익도 5145억원에서 4194억원으로 951억원(18.5%) 감소했다. 보험손익(4744억원)과 금융손익(1329억원)이 각각 17.3%, 25.7% 줄었다. 다만 보유계약 CSM은 8조423억원으로 역대 최고치를 새로 썼고 3분기 누적 신계약 CSM도 1조1379억원을 기록했다. 킥스비율은 204.6%로 업계 상위권을 유지했다. 반면 같은 지주의 신한EZ손보는 284억원의 순손실로 적자 폭이 12억원 늘었다.
감소 폭이 가장 큰 곳은 NH농협생명이다. 투자손익이 1021억원 손실로 돌아서며 순익이 2109억원에서 68억원으로 96.8% 쪼그라들었다. NH농협손보는 본업과 투자의 엇갈림이 더 극명했다. 보험손익은 1420억원으로 지난해(326억원)의 4.4배로 불었지만 투자이익이 1438억원에서 1억7000만원으로 사실상 사라지며 순익은 1219억원에서 950억원으로 22.1% 줄었다.
유일하게 순익을 늘린 동양생명도 속을 보면 사정이 녹록지 않다. 보험손익이 1340억원으로 41.1% 늘며 실적을 끌어올렸지만 투자손익은 420억원 손실로 적자 전환했다. 킥스비율도 172.0%로 올해 2분기(205.4%)보다 33.3%포인트 떨어졌다. 같은 우리금융 계열인 ABL생명은 지난해 709억원 순익에서 356억원 순손실로 돌아섰다.
하나금융 계열 보험사들의 사정은 더 나빴다. 하나생명은 상반기까지 146억원 흑자를 냈지만 3분기에만 182억원의 손실을 내며 누적 36억원 순손실로 돌아섰다. 하나손보는 순손실이 324억원에서 846억원으로 2.6배 불어나며 10개사 가운데 손실 규모가 가장 컸다.
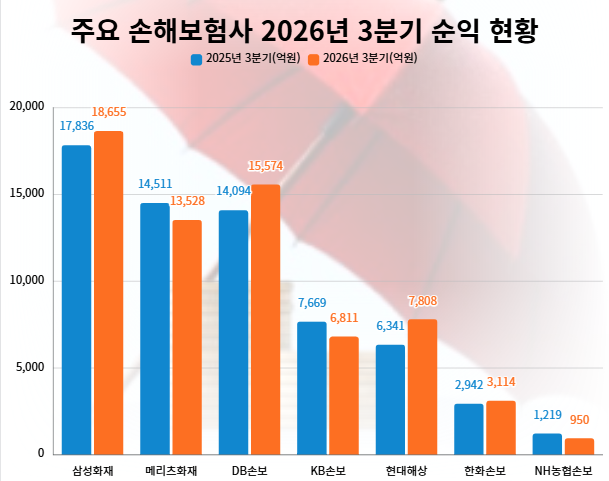
주요 손해보험사 2026년 3분기 순익 현황. <그래프=CEO스코어데일리>
◇ 삼성생명 2.7조 ‘독주’…한화생명·현대해상·DB손보·삼성화재도 순익 성장
일반 생·손보사 7곳의 올해 3분기 누계 순익 합산액은 9조4194억원으로 지난해 8조4584억원보다 9610억원(11.4%) 늘었다. 7곳 가운데 6곳의 순익이 증가했다.
가장 큰 폭으로 성장한 곳은 삼성생명이다. 삼성생명의 올해 3분기 누계 연결 지배주주지분 순익은 2조6859억원으로 지난해 2조1171억원보다 5687억원(26.9%) 늘었다. 다른 보험사들과 달리 투자손익이 실적을 이끌었다. 투자손익은 배당금 수익 확대와 자회사 실적 개선에 힘입어 2조3985억원으로 40% 늘었다.
반면 본업을 보여주는 보험서비스손익은 1조626억원으로 2.8% 줄었다. 미래 이익 기반은 탄탄했다. 3분기 누적 신계약 CSM은 2조6259억원으로 14.3% 늘었고 9월 말 CSM 잔액은 14조3000억원으로 연초보다 1조1000억원 증가했다. 킥스비율은 209%다.
한화생명의 누계 순익은 7689억원에서 8656억원으로 967억원(12.6%) 증가했다. 본업이 실적을 이끌었다. 보험손익은 3847억원에서 7349억원으로 91.1% 늘어난 반면 투자손익은 5823억원에서 2162억원으로 62.9% 줄었다.
손보사 중에서는 현대해상의 개선 폭이 가장 컸다. 현대해상의 누계 별도 순익은 6341억원에서 7808억원으로 1467억원(23.1%) 늘었다. 본업 회복이 투자 부진을 압도한 대표 사례다. 장기보험 손익이 8248억원으로 71.8% 급증했고 일반보험 손익도 1675억원으로 54.0% 늘었다. 회사는 보험금 예실차 적자 폭이 줄고 손해율이 안정된 영향이라고 설명했다.
반면 투자손익은 주식·채권·대체투자 평가손실이 반영되며 780억원으로 76.1% 급감했다. 자동차보험도 누적된 보험료 인하와 보상원가 상승으로 233억원 적자를 냈다. 3분기만 놓고 보면 순익은 1657억원으로 1년 전보다 9.6% 줄었다. CSM 잔액은 10조1692억원으로 지난해 말보다 14.2% 늘며 처음으로 10조원을 넘어섰고 킥스비율은 210.3%로 20.2%포인트 높아졌다.
DB손보도 개선이 두드러졌다. DB손보의 누계 연결 순익(지배주주지분)은 1조4094억원에서 1조5574억원으로 1481억원(10.5%) 늘었다. 보험손익이 1조3008억원으로 55.8% 늘며 투자손익 감소(-11.7%)를 상쇄했다. 장기보험 손익이 예실차 손실 감소로 개선됐고 자동차보험은 손해율이 84.3%로 6.2%포인트 낮아지며 흑자로 돌아섰다.
삼성화재의 누계 순익(지배주주지분)은 1조7836억원에서 1조8655억원으로 819억원(4.6%) 늘었다. 보험손익(1조5103억원)과 투자손익(1조434억원)이 각각 9.8%, 6.7% 늘며 고르게 성장했다.
삼성화재의 일반보험 손익은 2129억원으로 35.9% 늘었고 자동차보험은 지난해 340억원 적자에서 392억원 흑자로 돌아섰다. 다만 3분기만 놓고 보면 순익이 4932억원으로 8.3% 줄었다. 주식시장 변동성 확대로 평가손익이 줄어든 영향이다. CSM 잔액은 14조8350억원으로 연초보다 6674억원 늘었고 킥스비율은 280.8%를 기록했다.
한화손보도 2942억원에서 3114억원으로 172억원(5.8%) 증가했다. 3분기 단독으로는 장기보험 예실차가 개선되면서 보험손익이 1321억원으로 196.7% 늘었지만 투자손익은 962억원으로 38.3% 줄었다. 보유 CSM은 4조6225억원으로 8.5% 늘었고 킥스비율은 경과조치 전 186%, 경과조치 후 231%다.
반면 메리츠화재는 7곳 가운데 유일하게 순익이 줄었다. 메리츠화재의 누계 별도 순익은 1조4511억원에서 1조3528억원으로 983억원(6.8%) 감소했다. 보험손익은 1조1022억원으로 7.6% 늘었지만 증시 변동성에 따른 주식 평가·처분 손실과 충당금 증가로 투자손익이 7425억원으로 20.1% 줄었다.
업계는 올해 3분기 실적의 성패를 가른 요인으로 금리를 꼽았다. 금리 상승에 따른 채권평가손실이 대부분 보험사의 투자손익을 끌어내린 가운데 보험손익을 얼마나 끌어올렸느냐가 실적을 갈랐다는 분석이다.
업계 관계자는 “지난해에는 투자손익이 보험손익 부진을 메워줬다면 올해는 금리 상승으로 그 역할이 뒤바뀌었다”며 “예실차 관리와 손해율 개선으로 본업 체력을 키운 회사와 그렇지 못한 회사 간 격차가 4분기에도 이어질 것”이라고 말했다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]


댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.